东海研究 | 老百姓(603883):门店稳步扩张,业绩持续改善
(来源:东海研究)
证券分析师:
杜永宏,执业证书编号:S0630522040001
邮箱:dyh@longone.com.cn
// 报告摘要 //

公司业绩持续改善。2026年H1,公司实现营业收入109.98亿元(同比+2.07%),归母净利润4.47亿元(同比+12.30%),扣非归母净利润4.36亿元(同比+14.48%),经营性现金流净额14.04亿元(同比-13.66%);其中,Q2单季度营业收入55.16亿元(同比+3.32%),归母净利润1.83亿元(同比+24.25%),扣非归母净利润1.76亿元(同比+27.76%)。公司业绩持续企稳回暖,Q2利润端增速表现优秀。
核心业务板块稳健增长。报告期内,公司医药零售板块实现营业收入91.01亿元(同比+3.24%),加盟联盟及分销板块实现营业收入18.33亿元(同比-1.45%);分产品来看,中西成药实现营业收入89.39亿元(同比+2.50%),中药实现营业收入7.99亿元(同比+6.86%),非药品实现营业收入12.59亿元(同比-3.52%)。在行业整体相对承压的大环境下,公司核心零售中西成药业务板块展现出较强的韧性。
直营门店稳步扩张,经营质量稳步提升。截止2026年H1末,公司合计门店数量15177家,其中,直营门店9695家,加盟门店5482家,分别较Q1末增加176家、73家和103家。报告期内新增门店中,80.1%集中于优势省份及重点城市,地级市及以下门店占比达72%。二季度以来,公司门店数量尤其是直营门店扩张步伐稳步推进。报告期内,公司经营效率质量持续提升,公司直营门店平效较2025年提升了1元/平方米;商品库存周转天数86天,同比下降3天;统采销售占比77.1%,同比提升1.9个百分点。
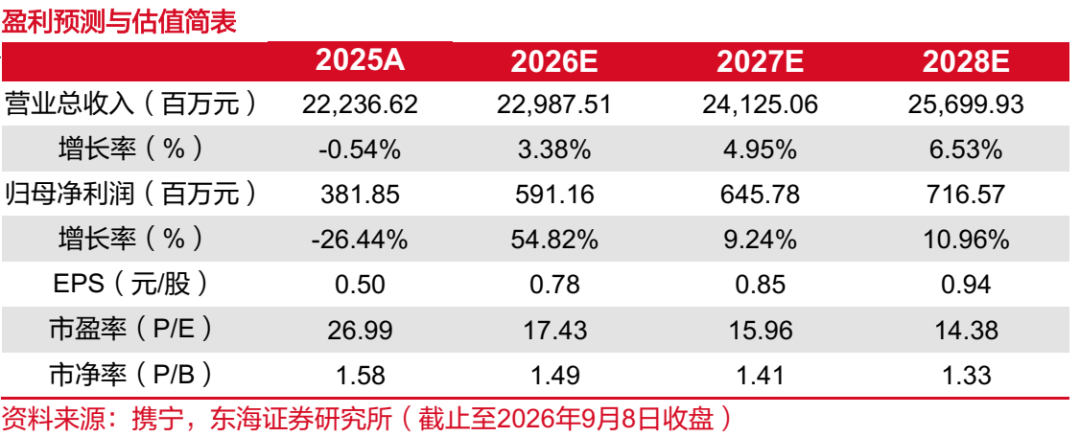
投资建议:我们维持盈利预测不变,预计公司2026-2028年实现归母净利润分别为5.91/6.46/7.17亿元,对应EPS分别为0.78/0.85/0.94元,对应PE分别为17.43/15.96/14.38倍。公司业绩持续改善,门店扩张稳步推进,经营质量稳步提升,维持“买入”评级。
风险提示:行业竞争加剧风险;门店扩张不及预期风险;行业政策带来的不确定性风险等。

// 报告信息 //
证券研究报告:《老百姓(603883):门店稳步扩张,业绩持续改善——公司简评报告》
对外发布时间:2026年09月09日
报告发布机构:东海证券股份有限公司
// 声明 //
一、评级说明:
1.市场指数评级:
看多—未来6个月内沪深300指数上升幅度达到或超过20%
看平—未来6个月内沪深300指数波动幅度在-20%—20%之间
看空—未来6个月内沪深300指数下跌幅度达到或超过20%
2.行业指数评级:
超配—未来6个月内行业指数相对强于沪深300指数达到或超过10%
标配—未来6个月内行业指数相对沪深300指数在-10%—10%之间
低配—未来6个月内行业指数相对弱于沪深300指数达到或超过10%
3.公司股票评级:
买入—未来6个月内股价相对强于沪深300指数达到或超过15%
增持—未来6个月内股价相对强于沪深300指数在5%—15%之间
中性—未来6个月内股价相对沪深300指数在-5%—5%之间
减持—未来6个月内股价相对弱于沪深300指数5%—15%之间
卖出—未来6个月内股价相对弱于沪深300指数达到或超过15%
二、分析师声明:
本报告署名分析师具有中国证券业协会授予的证券投资咨询执业资格并注册为证券分析师,具备专业胜任能力,保证以专业严谨的研究方法和分析逻辑,采用合法合规的数据信息,审慎提出研究结论,独立、客观地出具本报告。
本报告仅供“东海证券股份有限公司”客户、员工及经本公司许可的机构与个人阅读和参考。在任何情况下,本报告中的信息和意见均不构成对任何机构和个人的投资建议,任何形式的保证证券投资收益或者分担证券投资损失的书面或口头承诺均为无效,本公司亦不对任何人因使用本报告中的任何内容所引致的任何损失负任何责任。本公司客户如有任何疑问应当咨询独立财务顾问并独自进行投资判断。
四、资质声明:
东海证券股份有限公司是经中国证监会核准的合法证券经营机构,已经具备证券投资咨询业务资格。我们欢迎社会监督并提醒广大投资者,参与证券相关活动应当审慎选择具有相当资质的证券经营机构,注意防范非法证券活动。