纽威股份 | 2026年中报点评:归母净利润+15%,平台化、高端化与全球化保障成长
(来源:先进制造新视角)
【东吴机械】周尔双13915521100/李文意/韦译捷18859277905/黄瑞/谈沂鑫/陶泽/柴悦茹/刘捷宇13671536380/闻嘉怡
投资评级:买入(维持)

1Q2利润剔除汇兑同比+25%,中东冲突影响发运
2026上半年公司实现营业总收入39亿元,同比增长14%,国内外共振向上;归母净利润7.3亿元,同比增长15%,其中汇兑亏损约1.4亿元(去年同期汇兑收益0.18亿元),负向影响利润增速约25%(=2026H1汇兑亏损的增加/2025H1归母净利润)。
单Q2实现营业总收入21亿元,同比增长13%,阶段性受中东冲突影响;归母净利润3.9亿元,同比增长4%,其中汇兑亏损约0.7亿元(去年同期汇兑收益约643万),负向影响利润增速约20%(=2026Q2汇兑亏损的增加/2025Q2归母净利润)。
我们认为中东冲突短空长多,看好公司长期成长:①短期船运受阻或影响交付,但能源价格上涨、结构转型、战后重建等将刺激油气产业资本开支上行。②纽威产能、渠道全球化程度高,已跻身全球前十大工业阀门供应商,当前非中东区域(如非洲、南美)为填补霍尔木兹海峡封锁带来的能源缺口投资提速,公司作为工业阀门龙头同样受益。
2毛利率稳中有增,汇兑影响费用
2026上半年公司销售毛利率39.1%,同比增长2.4pct,销售净利率18.7%,同比下降0.2pct;单Q2销售毛利率37.2%,同比增长1.1pct,销售净利率18.4%,同比下降2pct。
2026上半年公司期间费用率16.2%,同比增长4.2pct,其中销售/管理/研发/财务费用率分别为6.6%/3.3%/2.8%/3.5%,同比分别变动+0.2/-0.6/+0.1/+4.5pct。油气开采、海工造船、LNG等高毛利率下游占比提升,一定程度抵消美元贬值影响。
3新一轮股权激励落地,绑定核心团队、彰显成长信心
7/28日公司公告推出一期限制性股票激励计划,拟向188名激励对象授予499万股限制性股票(占总股本0.64%),激励覆盖董事长、总经理、副总经理、董事会秘书及180名中层管理和核心技术骨干。计划考核目标为,以2025年归母净利润为基数,2026/2027/2028年同比增速不低于10%/21%/33%(即每年同增长10%)。公司自2022年末起,转向职业经理人管理模式,每年均做股权激励,且实际业绩增速远超激励目标,职业经理人均为内部长期培养提拔人才,团队年轻、激励充分,将助力公司平台化、多元化、高端化拓展,保障中长期成长性。
盈利预测与投资评级
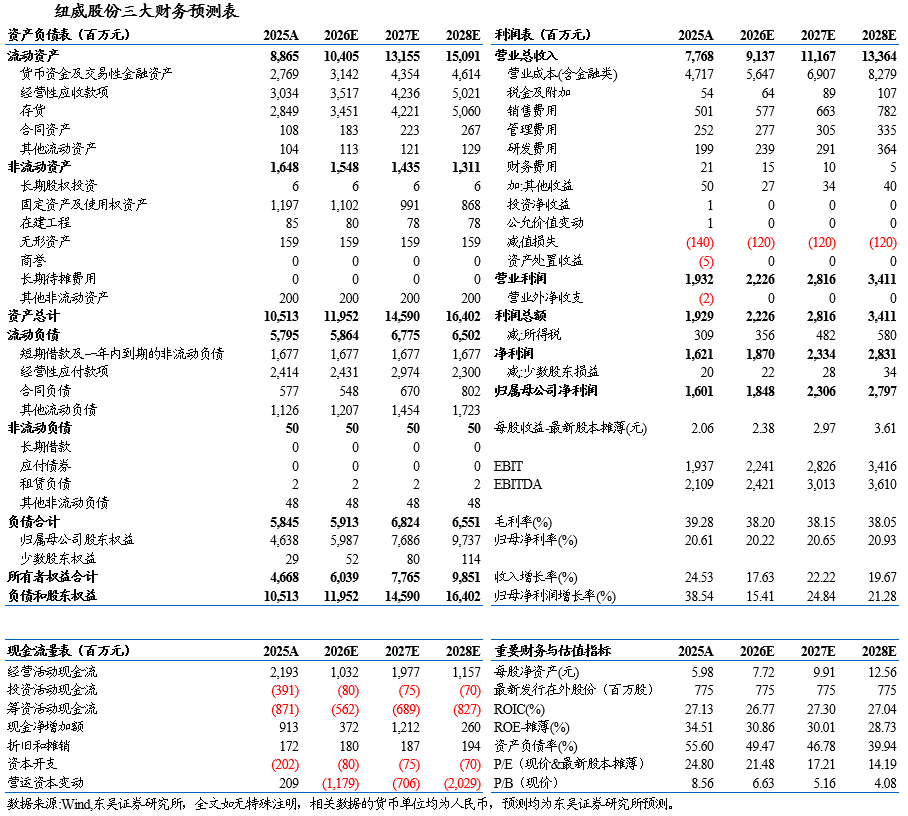
考虑到中东冲突影响和美元汇率波动,出于谨慎性考虑,我们调整公司2026-2028年归母净利润预测分别为18.5/23.1/28.0亿元(原值19.5/23.5/28.4亿元),当前市值对应PE 21/17/14,维持“买入”评级。
风险提示
新产品开发风险、核心技术人员流失的风险、地缘政治风险、汇率波动风险。
东吴机械团队
东吴机械研究团队荣誉
2024年 新财富最佳分析师 机械行业 第四名
2024年 Wind金牌分析师 机械行业 第一名
2023年 新财富最佳分析师 机械行业 第四名
2023年 Wind金牌分析师 机械行业 第一名
2022年 新财富最佳分析师 机械行业 第三名
2022年 Wind金牌分析师 机械行业 第二名
2021年 新财富最佳分析师 机械行业 第三名
2021年 Wind金牌分析师 机械行业 第一名
2020年 新财富最佳分析师 机械行业 第三名
2020年 卖方分析师水晶球奖 机械行业 第五名
2019年 新财富最佳分析师 机械行业 第三名
2017年 新财富最佳分析师 机械行业 第二名
2017年 金牛奖最佳分析师 高端装备行业 第二名
2017年 卖方分析师水晶球奖 机械行业 第五名
2017年 每市组合 机械行业 年度超额收益率 第一名
2016年 新财富最佳分析师 机械行业 第四名
2016年 金牛奖最佳分析师 高端装备行业 第四名
2016年 每市组合 机械行业 年度超额收益率 第一名
周尔双 副所长;机械行业首席分析师(全行业覆盖)
李文意 分析师(半导体设备、光伏设备、锂电设备、光通信设备)
韦译捷 分析师(海工造船、油服设备、科学仪器、检测服务)
黄瑞 研究员(工程机械、燃气轮机、出口链)
西南财经大学经济学学士,中国人民大学管理学硕士,2023年加入东吴证券。
谈沂鑫 研究员(半导体设备、光伏设备、锂电设备、光通信设备)
陶泽 研究员(AI相关设备(机器人、PCB设备、液冷)、通用自动化、轨交)
上海财经大学经济学学士,中国人民大学经济学硕士,2025年加入东吴证券。
柴悦茹 研究员(半导体设备、光伏设备、锂电设备、光通信设备)
复旦大学大学经济学学学士,加州大学圣地亚哥分校数量金融硕士,2026年加入东吴证券。
刘捷宇 研究员(海工造船、油服设备、科学仪器、检测服务)
上海财经大学会计学学士,上海财经大学会计硕士,2026年加入东吴证券。
闻嘉怡 研究员(工程机械、燃气轮机、出口链)
上海财经大学会计学学士,南洋理工大学金融学硕士,2026年加入东吴证券。
免责声明