天风·环保公用 | 伟明环保:环保运营夯实基本盘,装备交付与新材料驱动修复
(来源:郭丽丽的研究札记)

摘 要
公司环保运营基本盘稳健,装备业务修复与新能源材料放量提供成长弹性
公司已形成环保项目运营、装备制造及新能源材料三大业务板块。环保运营依托长期特许经营项目,具有盈利能力较强、现金流相对稳定等特点;装备业务覆盖环保及新能源材料设备,并与项目投资、建设和运营形成产业链协同;新能源材料业务已初步形成“印尼镍中间品冶炼—国内电解镍及三元前驱体生产”的产业链布局。公司中标印尼巴厘岛、茂物垃圾焚烧项目,合计处理规模约3000吨/日,环保业务开始向海外市场复制。
装备业务短期仍然承压,但订单基础较为充足
公司2025年新增设备订单约46.35亿元,年末未执行订单约29亿元,随着客户项目条件逐步落实以及印尼垃圾焚烧、新能源材料项目推进,装备收入有望于2026年下半年至2027年逐步修复。2026H1新能源材料产品收入4.96亿元,嘉曼第三条生产线于6月底投入试生产,伟明盛青电解镍及三元前驱体项目持续调试。随着新增产线爬坡,新能源材料有望成为公司的第二增长曲线。
26H1业绩点评
公司2026H1实现营收30.69亿元,同比下降21.39%;归母净利润9.30亿元,同比下降34.76%;扣非归母净利润8.67亿元,同比下降36.70%;经营性现金流净额11.51亿元,同比下降13.04%。其中,Q2实现营收16.13亿元,同比下降14.83%;归母净利润4.90亿元,同比下降30.85%。
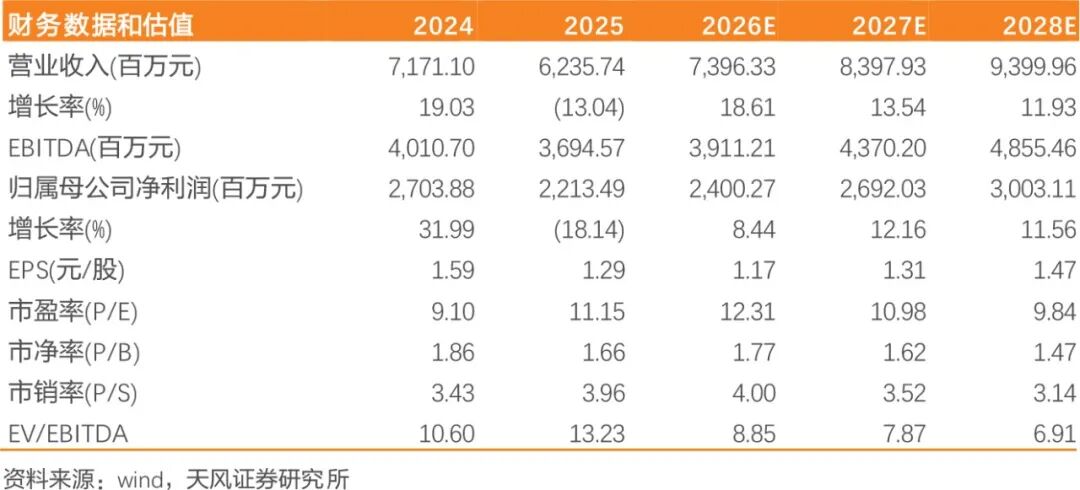
我们预计公司2026—2028年营业收入分别为73.96亿元、83.98亿元和94.00亿元,同比增长18.6%、13.5%和11.9%;对应毛利分别为34.03亿元、37.80亿元和41.79亿元。归母净利润分别为24.00亿元、26.92亿元、30.03亿元,同比增长8.44%、12.16%、11.56%。环保运营保持稳健增长,装备业务由低基数逐步修复,新能源材料进入产能释放阶段,共同驱动公司收入恢复增长。参考可比公司,我们给予公司2026年12.39倍PE。按照公司2026年预测EPS 1.17元计算,对应目标价14.50元,首次覆盖给予“持有”评级。
风险提示:行业发展及竞争风险;行业政策变化风险;新业务不达预期风险等。
正 文
一、固废龙头再出发,综合低碳平台初具雏形
1.1.从垃圾焚烧运营商走向综合低碳环保平台
伟明环保于1998年进入固废处理行业,并在2015年5月登陆上交所,并陆续延伸至餐厨垃圾、污泥处理等领域;2021年参与盛运环保系重整并收购国源环保控股权,进一步扩大省外项目布局。
2022年起,公司在印尼布局高冰镍冶炼,在温州联合建设新能源材料项目;2025年印尼嘉曼冰镍项目实现销售,国内伟明盛青电解镍业务一期2.5万吨产线已实现连续稳定生产,二期2.5万吨产线正处于调试阶段。2026年公司相继中标印尼巴厘岛和茂物垃圾焚烧项目,合计处理规模约3000吨/日,环保业务由国内运营向海外复制迈出关键一步。
目前公司业务分为三大板块:环境治理覆盖垃圾焚烧发电、餐厨及污泥处理、污水处理;装备制造聚焦环保、火法及湿法冶金设备的研发;新能源材料覆盖冰镍、电解镍、硫酸镍及三元正极材料等产品。

3.04%和18.14%,核心原因是设备、EPC及服务收入同比下降43.44%。但项目运营收入仍增长8.21%,表明存量环保资产经营稳定。2025年经营现金流净额同比增长32.57%,达到归母净利润的1.46倍;期末应收账款由2024年末的34.45亿元下降至31.48亿元,货币资金增至32.75亿元,资产负债率为43.94%。
2026年一季度,公司收入和归母净利润分别同比下降27.57%和38.63%,同期经营现金流同比增长5.50%,期末资产负债率降至42.95%,财务风险总体可控。公司2025年度现金分红约10.26亿元,占归母净利润的46.36%,分红金额及比例体现出较强的现金创造能力和股东回报意愿。

1.3.26H1:装备确认节奏拖累业绩,新材料放量打开修复空间
公司2026H1实现营收30.69亿元,同比下降21.39%;归母净利润9.30亿元,同比下降34.76%;扣非归母净利润8.67亿元,同比下降36.70%;经营性现金流净额11.51亿元,同比下降13.04%。其中,Q2实现营收16.13亿元,同比下降14.83%;归母净利润4.90亿元,同比下降30.85%。
2026H1设备、EPC及服务收入7.11亿元,同比下降67.3%,是业绩下滑的主要原因。装备业务具有明显的订单制和项目制特征,收入确认取决于项目交付、验收及工程进度,上半年收入下降更多体现确认节奏扰动,而非公司环保装备竞争力发生根本变化。公司2025年新增设备订单约46.35亿元,叠加印尼垃圾焚烧项目新增订单,后续收入具备修复基础。上半年财务费用同比增长36.5%,亦对利润形成一定压力。
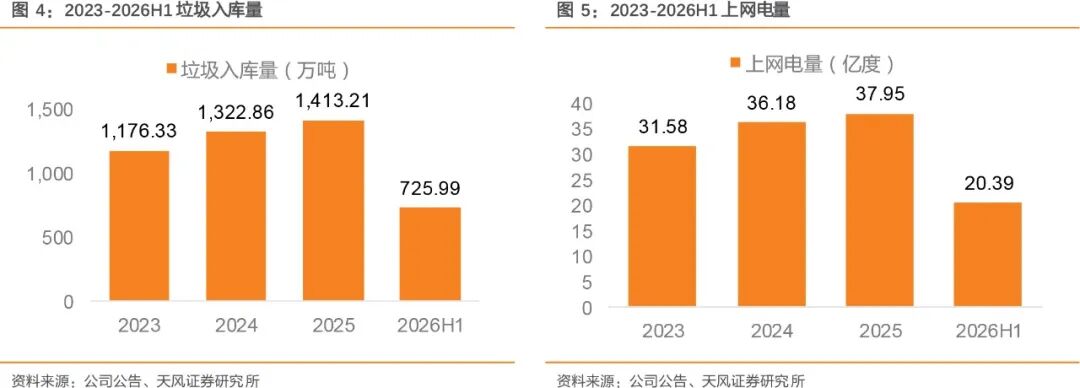
上半年项目运营收入18.40亿元,同比增长7.6%,运营板块仍是公司盈利稳定器。垃圾入库量725.99万吨,同比增长5.32%;发电量、上网电量分别同比增长8.96%、9.44%,发电量增速高于垃圾入库量增速,反映吨垃圾发电效率有所提升。
上半年新材料产品收入4.96亿元,仍处于产能爬坡阶段。嘉曼第三条生产线于6月底试生产,伟明盛青一期前驱体项目持续调试;公司权益法投资收益同比增长209%至0.76亿元,新材料业务已开始贡献利润。同时,公司中标印尼巴厘岛、茂物垃圾焚烧项目,合计处理规模约3,000吨/日,有望带动装备出口和长期运营收入。
二、运营筑基、装备修复,新材料打开成长空间
2.1.环保运营:高毛利、长周期的现金流基本盘
公司生活垃圾焚烧项目主要采用BOT、BOO模式,由项目公司前期投资建设并取得一定区域和期限内的特许经营权,运营收入主要包括垃圾处理收入和发电收入。特许经营期限通常较长,在垃圾处理量、处理费标准和上网电价相对稳定的情况下,项目收入具有一定稳定性。
截至2025年末,公司投资控股的垃圾焚烧发电运营及试运行项目共56个,餐厨垃圾处理运营及试运行项目22个。2025年垃圾入库量1413.21万吨、上网电量37.95亿度,分别同比增长6.83%和4.89%;项目运营收入36.47亿元,同比增长8.21%,毛利率达到62.53%,贡献了公司约七成主营业务毛利。2026年上半年,公司下属项目累计垃圾入库量725.99万吨,同比增长5.32%;上网电量20.39亿度,同比增长9.44%。
2.2.装备及EPC:收入存在波动,但在手订单提供修复基础
公司自主研发制造垃圾焚烧、烟气处理、自动控制等环保装备,并开展火法和湿法冶金等新能源材料装备的研发制造。相关装备一方面用于公司项目建设及运营,另一方面向外部客户销售并提供配套服务,与项目投资、建设和运营业务共同形成全产业链一体化模式。
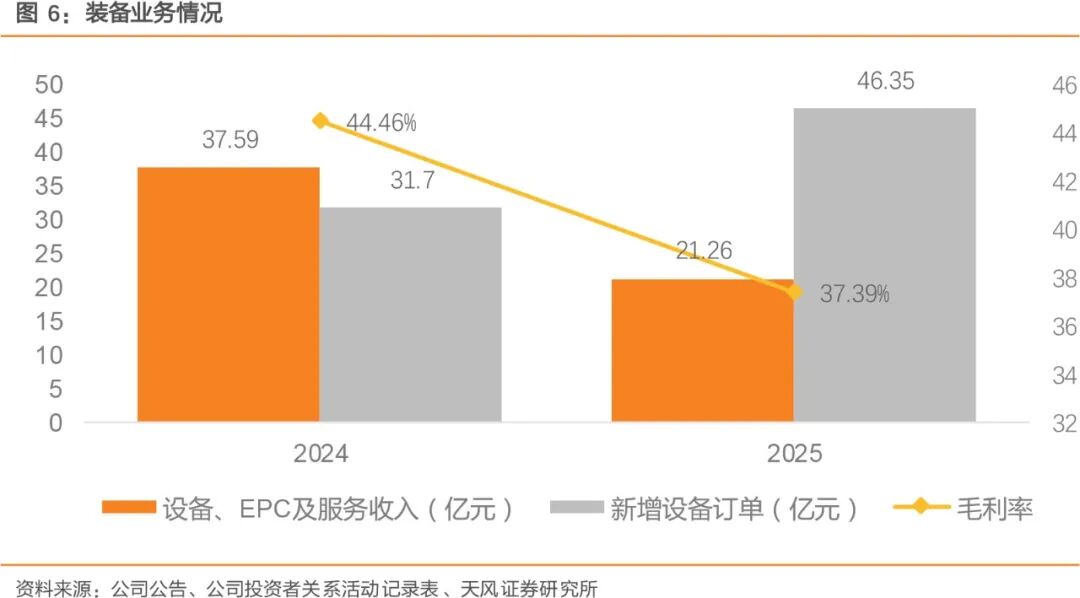
装备产品以非标定制为主,收入确认取决于建设进度及交付验收,因此存在一定的季度波动。2025年设备、EPC及服务收入21.26亿元,同比下降43.44%,毛利率由44.46%降至37.39%,为全年业绩下降的主要原因。
但订单端并未同步恶化:2025年公司新增设备订单约46.35亿元,同比增长约46%;年末未执行订单约29亿元,其中环保设备和新能源材料设备各占约一半。部分延期主要源于客户项目审批和商务条件调整,订单发生实质变化的可能性较低。随着项目条件落实,2026年下半年至2027年装备收入有望逐步修复。
2.3.新能源材料:产能爬坡构成第二增长曲线
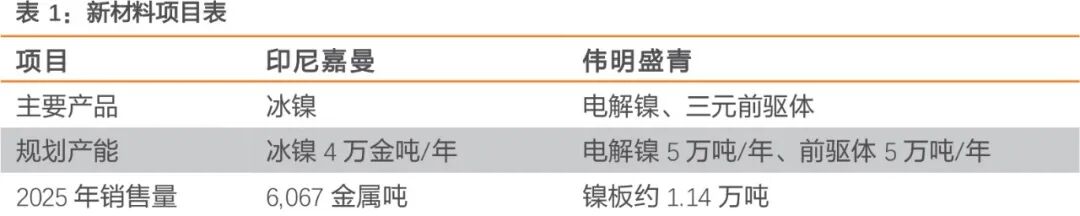
公司自2022年起战略性切入新能源材料领域,并实施“上下游一体化”投资发展战略,逐步形成“印尼镍中间品冶炼—国内电解镍及三元前驱体生产”的产业链布局。其中,印尼嘉曼项目规划年产4万金吨高冰镍,构成产业链上游镍中间品环节;伟明盛青项目则布局电解镍和三元前驱体生产。两类项目分别对应上游冶炼和下游电池材料生产,有助于延伸镍产品加工链条,并降低单一环节价格波动的影响。
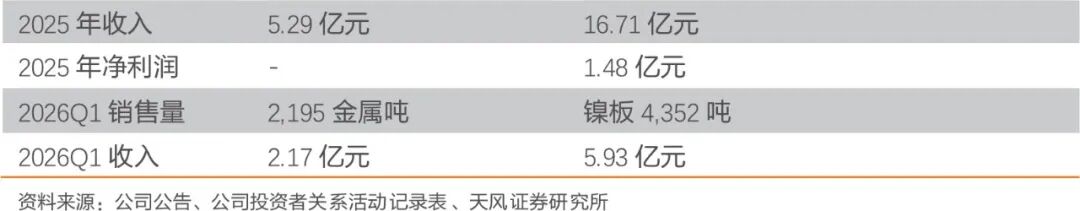
2025年,公司部分新能源材料项目进入投产及产能爬坡阶段。嘉曼项目取得经营销售许可并实现营业收入5.29亿元;伟明盛青电解镍一期产线实现连续稳定生产,全年实现营业收入16.71亿元。2026年一季度,嘉曼公司和伟明盛青公司分别实现营业收入2.17亿元和5.93亿元,显示相关项目在项目公司层面已形成一定收入规模,其中伟明盛青为联营企业,其营业收入不纳入公司合并营业收入。后续若嘉曼新增产线顺利爬坡,伟明盛青电解镍及前驱体项目完成调试并实现稳定供货,新能源材料板块有望形成新的业绩增量。
三、盈利预测与估值
3.1.盈利预测
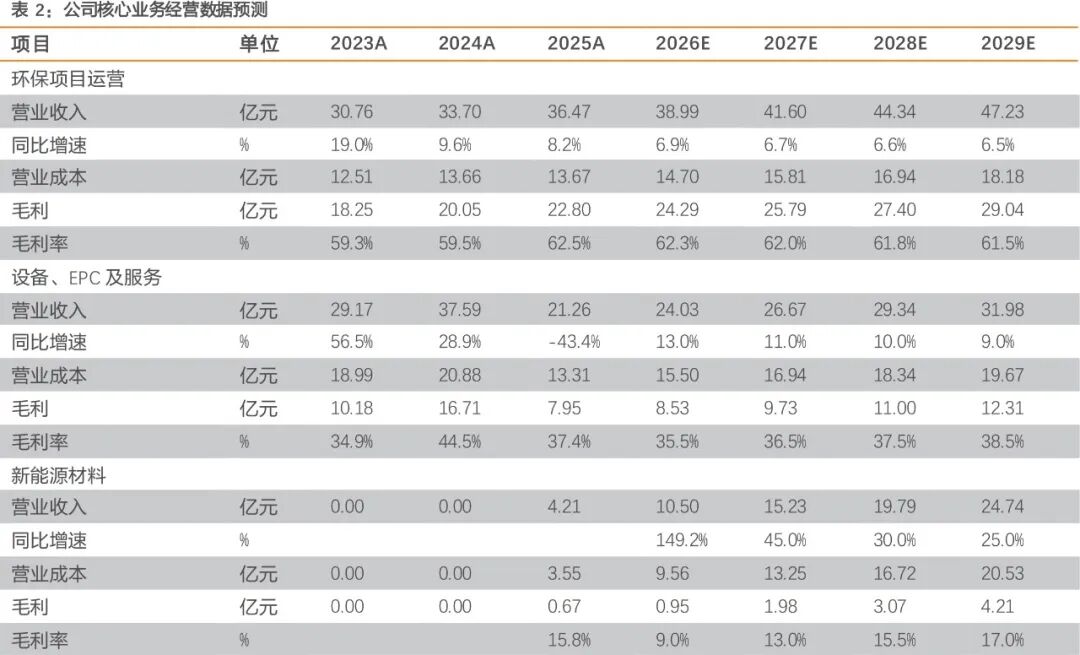
环保运营方面,考虑2026年上半年垃圾入库量和上网电量分别同比增长5.32%和9.44%,存量项目运营效率持续提升,预计2026—2028年环保项目运营收入分别为38.99亿元、41.60亿元和44.34亿元,同比增长6.9%、6.7%和6.6%,毛利率分别为62.3%、62.0%和61.8%,继续构成公司盈利和现金流的主要来源。
装备及EPC方面,2026年上半年收入为7.11亿元,订单交付和收入确认仍然偏慢。考虑公司2025年末约29亿元未执行订单,以及印尼垃圾焚烧、新能源材料等项目陆续推进,预计2026—2028年该板块收入分别为24.03亿元、26.67亿元和29.34亿元,毛利率分别为35.5%、36.5%和37.5%,收入及盈利能力有望随订单交付逐步修复。
新能源材料方面,2026年上半年合并口径收入达到4.96亿元,但受产能爬坡影响,毛利率仍处于较低水平。随着嘉曼第三条生产线投产和产能利用率提升,预计2026—2028年新能源材料收入分别为10.50亿元、15.23亿元和19.79亿元,毛利率分别为9.0%、13.0%和15.5%。
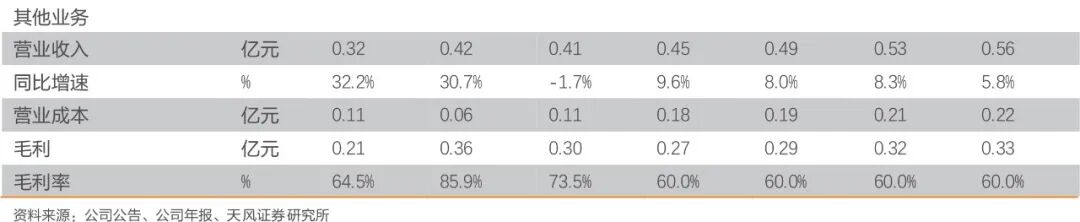
综合来看,预计公司2026—2028年营业收入分别为73.96亿元、83.98亿元和94.00亿元,同比增长18.6%、13.5%和11.9%;对应毛利分别为34.03亿元、37.80亿元和41.79亿元。归母净利润分别为24.00亿元、26.92亿元、30.03亿元,同比增长8.44%、12.16%、11.56%。环保运营保持稳健增长,装备业务由低基数逐步修复,新能源材料进入产能释放阶段,共同驱动公司收入恢复增长。
3.2.估值
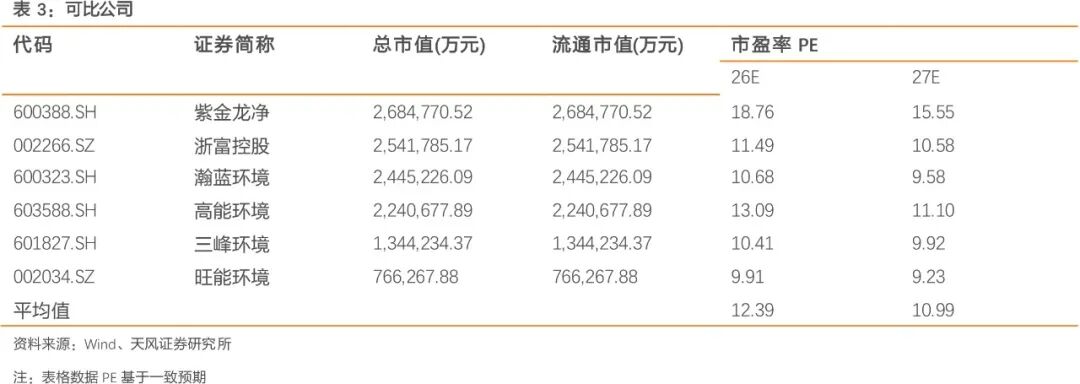
截至2026年9月4日,可比公司2026年预测PE平均值为12.39倍。考虑到公司已形成环保运营、装备制造和新能源材料三大业务板块。其中,环保运营具有特许经营期限长、盈利能力较强和现金流稳定等特点,构成公司估值基础;装备业务和新能源材料业务虽然短期存在业绩波动,但随着订单交付及产能释放,有望提供额外成长弹性。因此,我们给予公司2026年12.39倍PE。按照公司2026年预测EPS 1.17元计算,对应目标价14.50元,首次覆盖给予“持有”评级。
四、风险提示
1)行业发展及竞争风险:近年来大量企业开始进军相关领域,公司获取新项目难度加大,可能导致公司经营利润的下降。
2)行业政策变化风险:国家有关垃圾焚烧补贴电价的政策可能发生变化,可能导致公司盈利水平的下降。
3)新业务不达预期风险:新业务面临制造工艺、生产环境等多方面风险,可能导致公司盈利性水平下降。