双品牌+全球化,科沃斯的增长天花板有多高
(来源:财经思享汇)

2020-2025年科沃斯研发费用从3.38亿元增长至9.81亿元,六年累计投入超43亿元;研发费用率始终维持在4%以上,2023年更是提升至5.32%,显著高于行业平均水平。
作者 | 孙文
编辑 | 管东生
清洁电器赛道最反常识的反转之一,正在科沃斯(603486.SH)身上发生。
2023年全行业价格战开打,清洁电器从增量蓝海杀成存量红海,科沃斯归母净利润两年间从20.1亿元跌至6.12亿元,股价最大回撤超六成。
市场几乎形成共识:品类红利耗尽,技术壁垒抹平,龙头也逃不过内卷降价的宿命。
但眼下业绩修复的韧性远超市场预期。2026年上半年财报显示,公司实现营业总收入103.41亿元,同比增长19.18%;归母净利润12.48亿元,同比增长27.40%,利润增速持续跑赢营收增速。
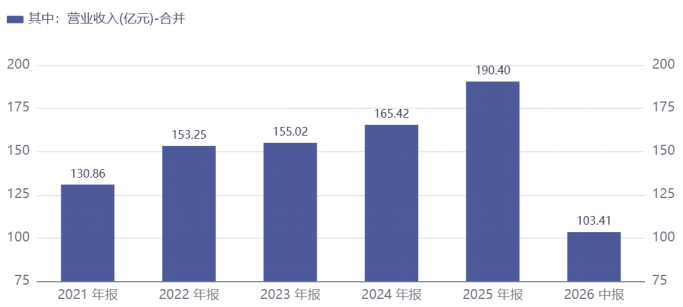
更值得注意的是,期内境外营收达51.10亿元,占总营收比重升至49.42%,逼近半壁江山。
这究竟是周期上行的偶然反弹,还是真正跳出内卷的价值重构?双轮驱动的底牌,又能否支撑它穿越下一轮周期?
壹 | 双品牌立标:研发锚定
行业标尺
“我们不是在做两款产品,而是在两个赛道同时搭建技术框架。”科沃斯内部人士曾如此定义双品牌战略。在公司的官方表述中,科沃斯锚定家庭服务机器人赛道,添可聚焦高端智能清洁电器,两条技术线独立生长又协同复用,共同构筑技术壁垒。
支撑这份底气的,是穿越周期的研发投入。即便在2023年利润大幅下滑的行业低谷,科沃斯也未收缩研发战线,反而拉高了研发费用率。

财报数据显示,2020-2025年科沃斯研发费用从3.38亿元增长至9.81亿元,六年累计投入超43亿元;研发费用率始终维持在4%以上,2023年更是提升至5.32%,显著高于行业平均水平。截至2024年末,公司主导和参与制定各级标准共62项,累计获得国内外授权专利2652件,其中发明专利783件。

技术投入也确实落地为行业影响力。添可开创了国内洗地机品类,并先后五次主导或参与行业标准制定,其技术参数一度成为行业公认的基准;科沃斯2025年推出的滚筒活水洗地技术,打破了传统拖布擦地的清洁逻辑,上市后迅速成为高端扫地机器人的主流技术路线,对应产品市占率超70%。
但围绕“技术壁垒”的争议从未停止。
清洁电器属于消费电子范畴,底层技术不存在不可逾越的代差,头部品牌的工程化优势往往只有6-12个月的窗口期。以滚筒活水洗地技术为例,科沃斯推出不到一年,已有多家头部品牌推出同类功能产品,技术差异化带来的溢价空间正在快速收窄。
按照最初定位,科沃斯主打机器人品类,添可主打手持清洁电器,两者客群与场景互不重叠。但随着品类融合趋势加剧,扫地机器人不断强化洗地能力,洗地机持续叠加智能属性,两条产品线的边界正在模糊。
有线下渠道商透露,在部分高端门店,两大品牌的旗舰产品已经出现客群分流的情况,双品牌从“协同互补”走向“内部竞争”的隐忧开始显现。
研发投入的线性增长,并未带来利润的线性兑现,这引出了新的争议:高研发投入的回报率究竟如何衡量?

从数据中不难看出,2022-2023年研发持续加码的阶段,恰好是利润快速下滑的周期。支持者认为研发是长期投入,短期利润波动不影响长期价值;质疑者则提出,清洁电器技术迭代快,当期投入未必能转化为未来的持续收益,反而可能在价格战中被动消耗。
贰 | 全渠道破局:
出海织就增长网络
如果说研发争议聚焦于“壁垒厚不厚”,那么全球化的分歧则集中在“增长稳不稳”。
国内市场进入存量博弈后,出海被视作清洁电器行业的共同出路。不同于多数品牌以代工、低价铺货的模式切入,科沃斯走的是自主品牌+全域渠道的路线,双品牌协同打入全球市场,海外收入占比持续提升,被很多人视作第二增长曲线的核心支撑。

财报数据显示,2022-2025年科沃斯境外营收从51.86亿元增长至88.47亿元,三年复合增速达19.5%;占总营收的比重从33.84%提升至46.47%,接近半壁江山。
2025年二季度,科沃斯品牌海外收入同比增长66.6%,其中欧洲、美国市场增速均超85%,大幅跑赢国内市场。
渠道端也形成了成熟的本地化体系。欧美市场以“线上电商+高端线下零售”为主,进入亚马逊、百思买、MediaMarkt等主流渠道;东南亚、中东欧等新兴市场侧重线下深度铺设,越南市场线下网点超1000个,土耳其、罗马尼亚等市场出货量成倍增长。

国内市场同样形成了线上线下协同的全域渠道体系。截至2026年上半年,公司线上渠道收入占比68.20%,覆盖京东、天猫、抖音等全平台,内容电商与直播渠道增速亮眼;线下渠道占比31.80%,全国线下零售网点稳步扩容,双品牌旗舰店持续加密核心城市商圈,一二线城市商圈覆盖率超70%,下沉市场覆盖率持续提升。
线下渠道不仅贡献销量,更承担着高端产品体验、品牌形象展示的功能,支撑产品均价与毛利率的提升。
与增长数据同时出现的,还有对出海可持续性的质疑。
首先是基数与周期问题。有券商分析师指出,科沃斯当前的海外高增速,建立在前期基数较低的基础上,同时叠加了2024-2025年海外清洁电器需求修复的周期红利。
一旦海外需求进入下行周期,或主要市场渗透率接近瓶颈,高增速大概率难以维持。从区域结构来看,目前增长仍集中在欧美成熟市场,新兴市场贡献占比依然有限。

其次是盈利与风险的平衡。尽管海外业务毛利率略高于国内,但渠道铺设、品牌营销、本地化运营的成本同样高企。叠加汇率波动、海运价格波动、地缘贸易政策等不确定因素,海外业务的盈利稳定性弱于国内。2025年境外业务毛利率49.67%,仅比境内高出1.58个百分点,并未体现出明显的溢价优势。
最后是本土品牌的竞争压力。在欧美市场,iRobot、必胜等本土品牌拥有深厚的用户心智和渠道积累,科沃斯的高端定位仍处于突破阶段;在东南亚等新兴市场,戴森、飞利浦等国际品牌以及其他中国出海品牌也在加速布局,竞争烈度正在快速向国内靠拢。
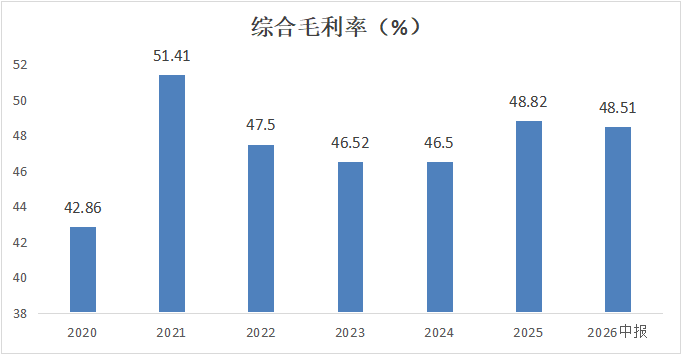
盈利质量的修复,同样存在分歧。2025年科沃斯综合毛利率回升至48.82%,2026年上半年净利率修复至12.07%。乐观者认为这是产品结构升级与全球化布局的结果。
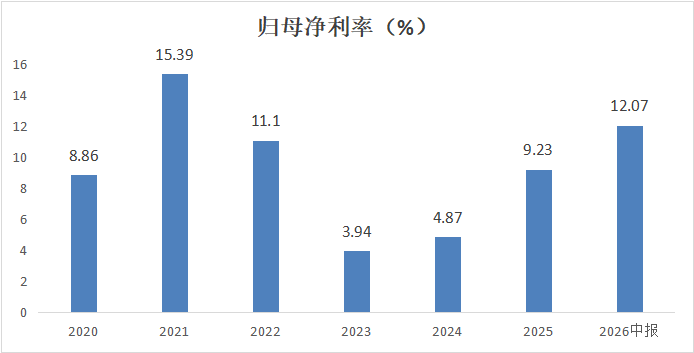
质疑者则提出,毛利率修复很大程度上受益于2024-2025年原材料价格回落,并非完全来自品牌溢价的提升,若未来原材料价格反弹,盈利水平仍有反复的可能。
从业绩低谷到利润修复,科沃斯用两年时间完成了一轮反转,也留下了一连串没有标准答案的问题。
双品牌研发投入换来的标准制定权,能否在技术快速同质化的行业中守住长期定价权;全域出海搭建的渠道网络,能否穿越地缘冲突与周期起伏,成长为真正稳定的第二增长曲线——这些问题,既无法靠单年业绩证实,也无法靠逻辑推演证伪。
可以确定的是,在国内消费电子普遍陷入存量内卷的当下,科沃斯选择的“技术立标+全球化破局”路径,为行业提供了一个可观察的样本。它可能是中国品牌跳出价格战的一种可能,也可能只是周期浪潮中的一次反弹。
最终的答案,交给市场,也交给时间。