杭叉集团 | 2026年中报点评:归母净利润+9%,盈利能力继续提升、具身智能快速成长
(来源:先进制造新视角)

【东吴机械】周尔双13915521100/李文意/韦译捷18859277905/黄瑞/谈沂鑫/陶泽/柴悦茹/刘捷宇13671536380/闻嘉怡
投资评级:增持(维持)
1剔除汇兑Q2归母净利润约+24%,电动化、国际化驱动成长
2026上半年公司实现营业收入101亿元,同比增长9%;归母净利润12.1亿元,同比增长9%,其中汇兑亏损约1.1亿元(去年同期汇兑收益0.4亿元),影响利润增速约14%(=2026H1汇兑亏损的增加/2025H1归母净利润)。
分区域,国内营收59亿元,同比增长8%,海外营收42亿元,同比增长13%,电动化趋势下,内外销均稳健增长。
单Q2公司实现营业收入52亿元,同比增长7%;归母净利润7.4亿元,同比增长9%,其中汇兑亏损约0.7亿元(去年同期汇兑收益0.3亿元),影响利润增速约15%。
2国内外毛利率齐升,汇率扰动抬升期间费用
2026上半年公司销售毛利率24.9%,同比提升2.8pct,销售净利率11.9%,同比下降0.5pct。分区域,2026上半年公司内销毛利率20.8%,同比提升2.2pct,外销毛利率30.0%,同比提升2.6pct,受益于平衡重叉车电动化率提升,国内外毛利率双升,在汇率不利情况下,为出口链中盈利表现最优标的之一。
2026上半年公司期间费用率13.9%,同比增长2.8pct,其中销售/管理/研发/财务费用率分别为4.9%/2.8%/5.0%/1.2%,同比分别增长0.5/0.3/0.3/1.6pct,美元贬值影响财务费用率。
3智能化产品加速落地,打开成长空间
2025年7月杭叉集团宣布收购巨星集团旗下控股公司,国内移动机器人龙头国自机器人,以此为标志全面切入具身智能赛道。2026上半年公司智能化业务营收8.0亿元,同比增长31%,新增订单8.9亿元,同比增长29%,7月22日首届科技日公司发布LogiMind工业具身大模型,同时首发具身范式下五款叉车机器人。物流业具备空间大、封闭和垂直的特点,通过数据积累和模型迭代,智能化有望率先铺开。相较于同行或原物流领域竞争对手,杭叉核心优势在于(1)已有叉车业务提供了大量、丰富、多元的数据,且主业为后续持续投研提供坚实基础,(2)已有超200人的算法工程师团队,数据+技术助力打造自研垂域模型。展望后续,我们认为杭叉将成为大物流场景中具身智能商业化落地最快的公司之一,智能化业务将打开成长空间和估值上限。
盈利预测与投资评级
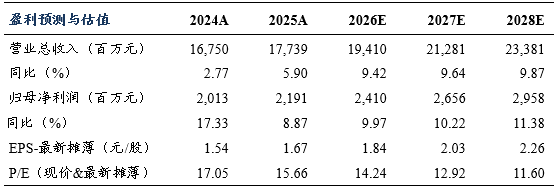
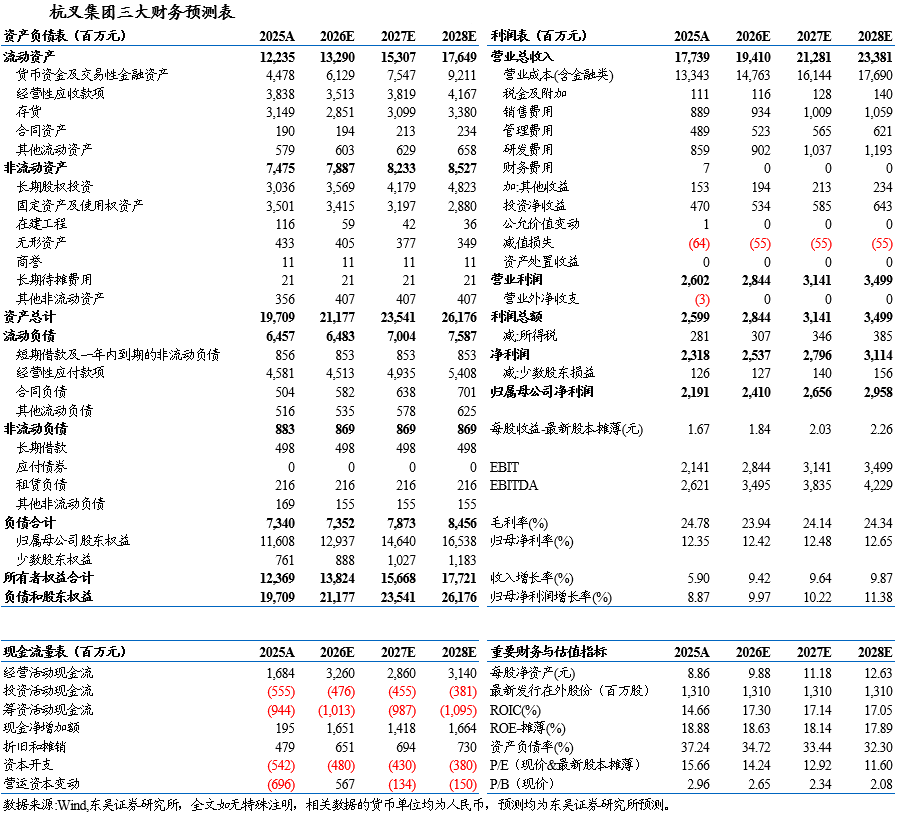
我们维持2026-2028年公司归母净利润分别为24.1/26.6/29.6亿元,当前市值对应PE 14/13/12X,维持“增持”评级。
风险提示
新产品开发风险、核心技术人员流失的风险、地缘政治风险、汇率波动风险。
东吴机械团队
东吴机械研究团队荣誉
2024年 新财富最佳分析师 机械行业 第四名
2024年 Wind金牌分析师 机械行业 第一名
2023年 新财富最佳分析师 机械行业 第四名
2023年 Wind金牌分析师 机械行业 第一名
2022年 新财富最佳分析师 机械行业 第三名
2022年 Wind金牌分析师 机械行业 第二名
2021年 新财富最佳分析师 机械行业 第三名
2021年 Wind金牌分析师 机械行业 第一名
2020年 新财富最佳分析师 机械行业 第三名
2020年 卖方分析师水晶球奖 机械行业 第五名
2019年 新财富最佳分析师 机械行业 第三名
2017年 新财富最佳分析师 机械行业 第二名
2017年 金牛奖最佳分析师 高端装备行业 第二名
2017年 卖方分析师水晶球奖 机械行业 第五名
2017年 每市组合 机械行业 年度超额收益率 第一名
2016年 新财富最佳分析师 机械行业 第四名
2016年 金牛奖最佳分析师 高端装备行业 第四名
2016年 每市组合 机械行业 年度超额收益率 第一名
周尔双 副所长;机械行业首席分析师(全行业覆盖)
李文意 分析师(半导体设备、光伏设备、锂电设备、光通信设备)
韦译捷 分析师(海工造船、油服设备、科学仪器、检测服务)
黄瑞 研究员(工程机械、燃气轮机、出口链)
西南财经大学经济学学士,中国人民大学管理学硕士,2023年加入东吴证券。
谈沂鑫 研究员(半导体设备、光伏设备、锂电设备、光通信设备)
陶泽 研究员(AI相关设备(机器人、PCB设备、液冷)、通用自动化、轨交)
上海财经大学经济学学士,中国人民大学经济学硕士,2025年加入东吴证券。
柴悦茹 研究员(半导体设备、光伏设备、锂电设备、光通信设备)
复旦大学大学经济学学学士,加州大学圣地亚哥分校数量金融硕士,2026年加入东吴证券。
刘捷宇 研究员(海工造船、油服设备、科学仪器、检测服务)
上海财经大学会计学学士,上海财经大学会计硕士,2026年加入东吴证券。
闻嘉怡 研究员(工程机械、燃气轮机、出口链)
上海财经大学会计学学士,南洋理工大学金融学硕士,2026年加入东吴证券。
免责声明