瑞芯微和星宸科技:端侧AI这么香,凭什么是它们先吃到?
一颗2022年的成熟芯片,却在2026年火了!
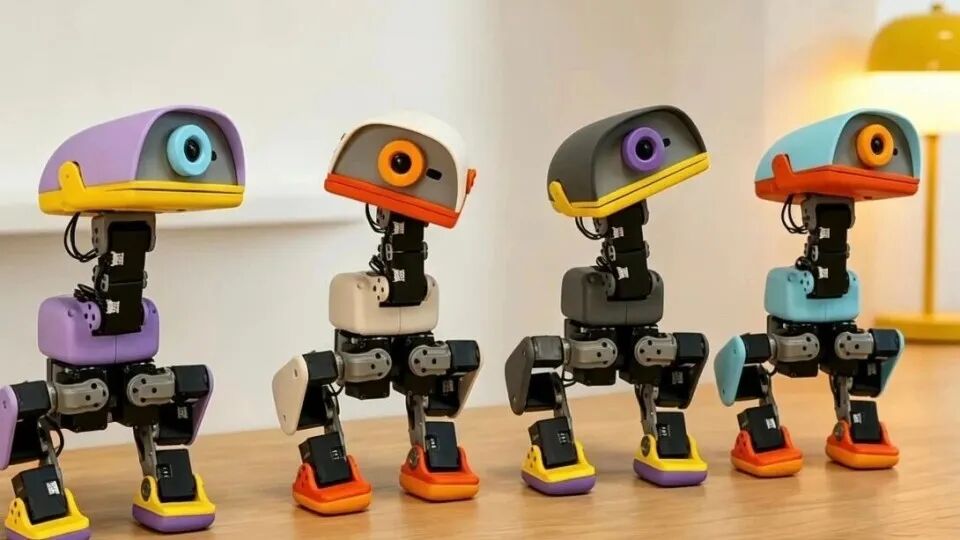
这段时间,一只399美元的机器鸭最近火了,24小时在北美收了超260万美元订单,约合6500台,后续预订单超过1万份,新订单排期4到6个月。它的主控芯片,不是英伟达,不是高通,是瑞芯微2022年制造的一颗22nm的成熟平台RK3566。差不多同一时间,另一家芯片公司交出中报:星宸科技上半年净利润8.63亿元,同比增长619.5%。一家靠开源机器人火出国门,一家靠视觉芯片把利润翻着倍涨。都说端侧AI香,凭什么先是这两家吃到?它们又各自凭什么吃到?
更有意思的是两家公司,两种底蕴,走向两个方向:一个“野路子”,一个“豪门”。这不是八卦标签,它决定了能力的来源、护城河的形状,也决定了资本市场该怎么出价。
01
云端AI是中央厨房,端侧AI是炉灶
很多讨论把云端AI和端侧AI讲成“算力大小”之争,其实更准确地说,两者的区别不是谁更聪明,而是谁离“行动”更近。打个比方:
云端AI像“中央大脑+远程总指挥部”。用户发出请求,终端把数据传到云上,云端完成推理后再把结果传回来,适合超大模型训练和复杂推理,对延时的要求并不算非常高,用户有耐心等;
端侧AI像“长在器官上的反射神经和局部小脑”。感知、判断、动作都在本地闭环完成,不依赖网络,不等远程响应,特别适合实时交互和物理世界执行,拼的就是谁的延时最低。
这是计算范式的差别。云端AI追求的是算力上限、模型容量、集中式资源调度;端侧AI追求的是单位功耗下的有效智能、低时延、低带宽依赖、隐私安全、可离线运行。
端侧AI不是云端AI的“缩水版”,而是物理世界AI的“执行版”。云端适合回答“这个世界是什么”,思考需要时间;端侧更适合决定“我现在该怎么动”,每个动作都是实时的。尤其在机器人、车载、工业控制、智能家居这些场景里,网络抖动、隐私约束、实时控制和功耗约束共同决定了:再强的云,也无法替代一个能在本地做出反应的端。所以两者的本质区别是智能的“交付半径”。云端AI是把数据送到智能面前,端侧AI是把智能送到数据面前。云端卖的是算力上限,端侧卖的是行动能力。
物理世界里,网络抖一下,云再强也扶不住一个正在摔倒的机器人。
想通这层,就能看懂端侧AI的门槛:不是把模型塞进设备就完事,而是要在毫瓦到瓦级的功耗里,跑出毫秒级以内的反应,再把成本压到消费电子能接受的水平。功耗、时延、成本、生态,四条线要同时及格。
这解释了为什么这个赛道的钱不好赚。
市场一激动,容易把整个板块都当成端侧AI受益者。实际上门票很贵,而瑞芯微和星宸科技,恰好是两种完全不同的持票方式。
02
瑞芯微的能力是“长出来的”,星宸科技的能力是“带出来的”
两家上市公司的两种能力,长出两种完全不同的护城河。
瑞芯微2001年成立,从复读机芯片起家,之后是盒子、平板、工控、商显、车载、机器人,一路在别人看不上的碎片市场里打怪升级。它的核心能力,是把通用SoC做成适合千行百业快速落地的“半定制平台”,二十多年在几百种边缘场景里试错试出来的,它有一套数万开发者都用熟的工具链,哪怕是几年前的普通芯片,配上这套工具链,小厂也能做出AI产品。等于直接拆了端侧AI的门槛,不管哪家硬件厂商或小作坊的产品火了,都可以买它家的SoC芯片,赚的是AI平民化的钱。哪种需求能活、哪个价格带能放量、哪个客户能交付。这些隐性知识,履历买不来,资本堆不出。这是涌现型能力。
而且客户多不代表能力散,客户广度不是简单“撒网”,而是平台型公司的核心证据:客户越杂,说明底层平台越通用;平台越通用,生态迁移成本越低;迁移成本越低,新应用越容易首先落在瑞芯微这里。
RK3566能被北美机器鸭选中,靠的不是参数领先——0.8到1TOPS的NPU放在2026年毫不出奇——而是开发快、量产稳、迁移成本低的平台惯性。中报还披露,公司首创的RK182X协处理器已有数百个客户、几十个行业在研,首批客户进入发布和量产阶段。
不过它的短板也清楚。第一,先进制程和极限算力的故事不性感,气质偏稳健平台派;第二,场景太散,资本市场抓不到一条足够粗的主线;第三,存储、基板、PCB等上游供应承压,公司披露截至上半年末存货已备至15.18亿元,等于用真金白银换确定性交付。
资本市场的预期差:很多人默认把瑞芯微简单贴成“机器人概念股”,这容易把它估值逻辑想窄。瑞芯微在机器人里的定位并不只是卖一颗主控,而是在公司表述中形成了从运动控制、视觉感知到智能决策与人机交互的完整能力体系,主芯片偏“小脑”,协处理器偏“大脑”。尤其是RK182X协处理器这一布局,意义比市场常说的大得多。公司称其为首创推出的高带宽、低功耗、面向端侧大模型落地设计的协处理器,至少领先业界一年,目前市场没有类似产品,已有数百个客户、几十个行业在研发,首批客户已进入发布和量产阶段。
这意味着瑞芯微不是在用传统SoC硬扛AI,而是在搭一个更灵活的端侧算力架构:成熟主控继续负责系统控制,AI能力通过协处理器外挂升级。这套架构的商业意义很大:客户不用每次为升级模型而重做整机主板,只需增加协处理器即可提升AI能力。对机器人、车载AI Box、工业终端尤其有吸引力。
星宸科技2017年底在厦门注册,核心班底来自晨星和联发科体系,设立时购入75项视频监控专利,公开资料显示联发科至今仍是其第一大股东之一。它的视觉SoC方法论、研发体系、专利储备,是成熟体系直接带来的。这是继承型能力。
人类70%以上的信息都靠眼睛获取,机器人也一样。它把“看得清”这项技术做到了全球第一,以成熟的视觉SoC工程体系、组织方法、客户理解、IP与专利积累为起点切入安防与视觉物联市场。所以星宸科技的核心优势是在先在一个超大垂直赛道做到深、做到强,再把视觉能力横向迁移出去。
它在视觉AI SoC的全球份额非常突出:按出货量计算,2024年它是全球最大的视觉AI SoC供应商,份额26.7%,其中安防视觉赛道份额41.2%;机器人视觉全球第二、份额23%。2023到2025年,SoC出货量从1.14亿颗一路做到1.94亿颗。今年上半年,端边侧AI SoC收入17.64亿元,同比增长104.19%,公司口径称剔除存储顺价因素后,产品结构升级与客户结构优化仍带来超过10%的毛利率增长。
它的短板同样明显。招股书与公开材料显示,2025年安防收入占比仍高于60%,前五大客户集中度也偏高。这种链式客户结构是双刃剑:龙头客户成就了它,也可能透支它。55%以上的毛利率能否长期稳住,还要看后续季度的验证。
资本市场的预期差:市场常把星宸科技理解成“安防股蹭端侧AI”,这显然低估了它。更准确的说法是:安防不是它的包袱,而是它的训练场。安防摄像头是非常苛刻的芯片场景:要求长时间稳定工作、低功耗、强ISP、视频编解码能力、成本控制、供应稳定,还要大规模出货。星宸科技能做到安防视觉AI SoC全球41.2%份额,背后训练出来的是一整套极强的视觉工业化能力。所以它向机器人视觉、AI眼镜、车载视觉、激光雷达延展,并不是跨界,而是顺延。这就是为什么它在机器人视觉芯片也能做到全球第二、份额23%。
一句话概括本质区别:瑞芯微是把“能不能迁到更多设备上”当底层问题的平台派,星宸科技是把“能不能把一个场景吃得更深”当底层问题的纵深派。广度给瑞芯微抗风险的能力,纵深给星宸科技定价权的能力。
市场炒作降温后,可能存在误解的三个方面。
第一,市场在炒“谁的芯片装进了爆款”,真正该定价的是“谁掌握端侧智能的升级权”。云端升级模型,换个机房就行;端侧升级模型,大概率要换设备。这是端侧AI最疼的痛点,也是最大的生意。除非设备预留了可外挂升级的算力通道——瑞芯微的“主控加协处理器”架构,让客户不重做主板就能升级AI,这类设计更像端侧时代的独立显卡。机器鸭只是把这件事外显了一次,260万美元订单本身,解释不了数百亿市值变化。
第二,市场把星宸科技的爆发记在周期头上,可能记错了一半。存储顺价确实有贡献,但剔除顺价后毛利率仍有超10%的提升,说明主体是产品结构和客户结构的跃迁,周期只是放大器。反过来,市场把瑞芯微的稳健当成平淡,也可能看漏了:平台型公司的增长像复利,前期慢,生态扩散之后斜率会变陡。一个可能被低估,一个可能被看平,方向恰好相反。
第三,两家公司共同的隐形税是存储涨价,但转嫁能力不同。星宸科技的毛利率55.36%,内置存储方案让顺价通道畅通;瑞芯微毛利率45.79%,靠备货换交付,15.18亿元存货就是保险。往后看几个季度,存储价格走势比任何机器人订单,都更能解释两家的利润弹性。
回到开头的问题。端侧AI确实香,但香法不同:瑞芯微押的是智能扩散的速度,星宸科技押的是视觉穿透的深度。看重生态扩散、多场景开花的,瑞芯微更有代表性;看重视觉入口、高毛利兑现的,星宸更值得跟踪。两者不是替代关系,而是端侧AI两条路径的两种定价。
风险也得摆清楚。一是存储等上游涨价若持续超预期,两家毛利率都会承压,毛利偏低的瑞芯微压力更大;二是星宸安防占比高、客户集中,安防景气或大客户波动会放大业绩弹性;三是爆款机器人类需求若证伪,瑞芯微的生态叙事会跟着打折。四是两者估值都不便宜,预期打得满,业绩兑现节奏稍慢,就是估值和业绩的双重杀伤。建议跟踪三个指标:存储价格、RK182X放量进度、星宸高毛利的持续性。云端AI时代,比的是谁的算力更强;端侧AI时代,比的是谁的智能离行动更近。瑞芯微和星宸科技,一个让更多设备先用起来,一个把一个场景吃到底。这两种方向,值得放在同一个篮子里看。