怡合达 | 2026年中报点评:业绩稳健增长,新能源下游贡献主要增量
(来源:先进制造新视角)

【东吴机械】周尔双13915521100/李文意/韦译捷/黄瑞/谈沂鑫/陶泽13156381006/柴悦茹/刘捷宇/闻嘉怡
投资评级:买入(维持)
1业绩稳健增长,Q2增速加快
2026H1公司实现营业收入18.54亿元,同比+26.90%,实现归母净利润3.18亿元,同比+12.97%,实现扣非归母净利润3.14亿元,同比+13.69%。
单Q2公司实现营业收入11.07亿元,同比+31.7%,归母净利润1.89亿元,同比+18.27%,实现扣非归母净利润1.83亿元,同比+18.85%。
分下游看,2026H1新能源/3C+手机/汽车行业分别实现收入4.76/4.06/1.6亿元,同比分别+48.35%/+15.10%/-3.96%。26Q2净利润增速低于营收增速,主要系新能源下游收入占比提高,整体综合毛利率略有下滑,叠加费用率略有提升。
2毛利率维持高位,费用投入加大致利润增速低于收入
2026H1公司综合毛利率为38.94%,同比-0.16pct;销售净利率为17.2%,同比-2.12pct。分下游看,2026H1新能源/3C+手机/汽车行业毛利率分别为31.21%/40.53%/42.21%,同比-2.64pct/+0.05pct/+5.09pct。Q2单季度公司毛利率38.88%,同比-0.95pct;净利率17.08%,同比-1.94pct,毛利率下滑主要系收入结构改变。
2026H1公司期间费用率为18.5%,同比+2.5pct,其中销售/管理/财务/研发费用率分别为5.4%/9.0%/-0.1%/4.2%,同比+0.42pct/+1.29pct/+0.59pct/+0.20pct。
3经营现金流健康,存货随规模扩张合理增长
2026H1,公司经营活动现金流净额为2.29亿元,同比+7.51%,现金流保持健康水平。截至 2026H1,存货为6.57亿元,较年初+40.80%,主要系订单和销售出库额增加导致原材料、库存商品以及发出商品增加。
4一站式采购平台持续深化,全球化布局初具雏形
公司深耕FA工厂自动化零部件领域,已构建覆盖233个大类、4,259个小类、320余万个SKU的产品体系,一站式采购优势持续巩固。(1)线上化持续推进:电商平台线上订单收入同比增长27.02%,渗透率稳步提升;(2)海外布局加速:继香港、日本、越南子公司后,报告期内新设欧洲子公司,业务已触达全球30多个国家和地区;(3)产能建设有序推进:截至2026H1,华东运营总部项目工程累计投入占预算比例达43.59%,建成后将进一步强化华东区域交付能力。中长期看,公司作为国内FA零部件一站式采购龙头,有望持续受益于自动化设备国产替代及长尾需求整合趋势。
盈利预测与投资评级
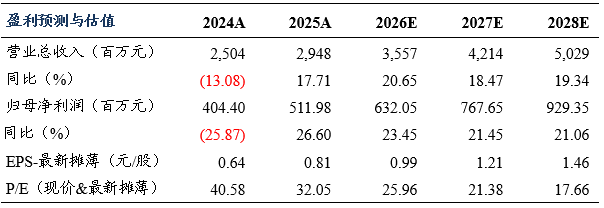
考虑到当前行业竞争加剧,我们下调公司2026-2027年归母净利润预测为6.32(原值:6.83)/7.68(原值:8.08)亿元,预计2028年归母净利润为9.29亿元,当前股价对应动态PE分别为26/21/18倍,维持公司的“买入”评级。
风险提示
制造业复苏不及预期,原材料价格波动,FB业务进展不及预期。

东吴机械团队
东吴机械研究团队荣誉
2024年 新财富最佳分析师 机械行业 第四名
2024年 Wind金牌分析师 机械行业 第一名
2023年 新财富最佳分析师 机械行业 第四名
2023年 Wind金牌分析师 机械行业 第一名
2022年 新财富最佳分析师 机械行业 第三名
2022年 Wind金牌分析师 机械行业 第二名
2021年 新财富最佳分析师 机械行业 第三名
2021年 Wind金牌分析师 机械行业 第一名
2020年 新财富最佳分析师 机械行业 第三名
2020年 卖方分析师水晶球奖 机械行业 第五名
2019年 新财富最佳分析师 机械行业 第三名
2017年 新财富最佳分析师 机械行业 第二名
2017年 金牛奖最佳分析师 高端装备行业 第二名
2017年 卖方分析师水晶球奖 机械行业 第五名
2017年 每市组合 机械行业 年度超额收益率 第一名
2016年 新财富最佳分析师 机械行业 第四名
2016年 金牛奖最佳分析师 高端装备行业 第四名
2016年 每市组合 机械行业 年度超额收益率 第一名