阳光电源、科士达“明牌”!光伏涨价,箭在弦上!
(来源:光伏头条)
近两年,光伏产品跌价是常态,涨价成为奢望。而且涨价方式通过行业企业开会,或“小作文”放风,引发诟病。
但阳光电源、科士达等逆变器企业这次却不同,直接以告知函的形式,明确涨价原因、涨价幅度、起止时间,不仅理顺行业成本价格传导机制,而且为行业涨价树立了一种新模式。
01
龙头率先提价
逆变器价值亟待重估
9月11日,阳光电源向客户发送产品调价告知函,宣布自9月20日起对旗下光伏逆变器等产品实施价格上调。

其中,组串式逆变器、模块化逆变器、矩阵逆变器全系列上调5%—10%,中压并网光伏逆变器涨幅达到10%—15%。
在此之前,科士达于8月20日发布调价函,新能源相关产品价格上调幅度约10%—20%。

价格调整,最基本的原因在于价格难以覆盖成本、利润。而本轮光伏产业周期的价格下行,同样体现在逆变器端。
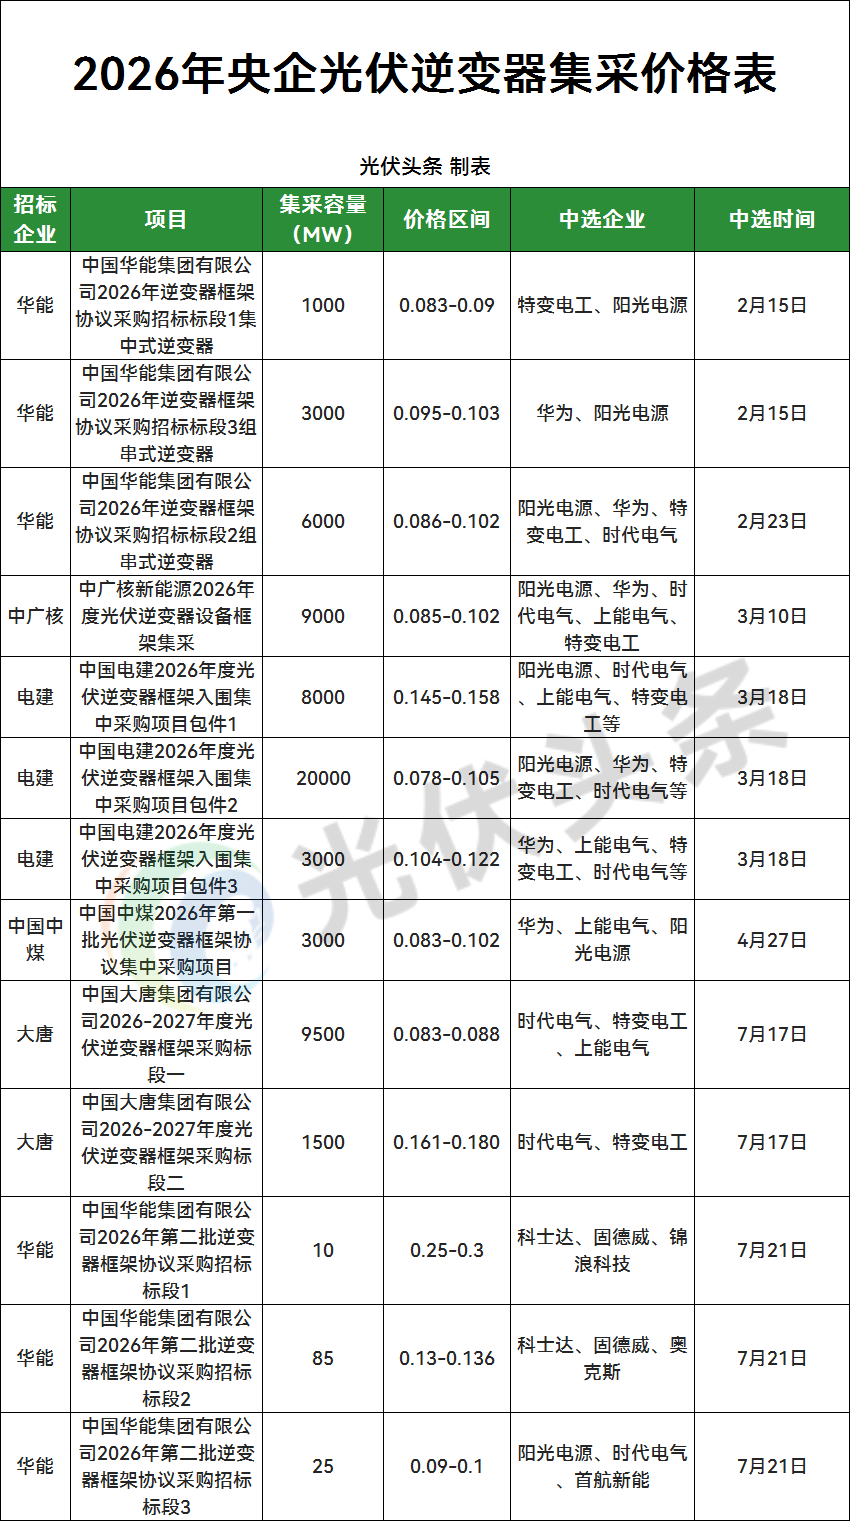
以央企的大型集采项目为例。2026年1-8月,华能、中广核、中国电建、大唐、中国中煤等央企64.12GW逆变器集采项目。中标价格多在0.1元/W左右徘徊。其中最低价低至0.078元/W。
逆变器被誉为光伏系统的“大脑”,其转换效率、电网适配能力和长期运行可靠性直接决定电站的发电量与投资回报。然而,这一关键设备在光伏系统总投资中的成本占比却极低,且价格还有下滑趋势。
长期而言,价格下行,逆变器行业技术迭代质量难以保证,并不利于行业的发展。
02
有色金属与功率器件双涨
倒逼逆变器调价
本轮逆变器涨价的核心驱动力来自上游原材料价格的全面上涨。
阳光电源在调价函中明确表示,近期上游原材料价格上涨、供应链成本攀升,铜、铝、锡、银、金等有色金属价格持续走高,叠加核心零部件供应趋紧,整体物料采购成本持续抬升。
铜、铝等大宗商品价格涨幅尤为显著。
据中国有色金属工业协会统计,2026年上半年铜、铝价格同比分别上涨31.4%和18.8%。9月10日,沪铜主力合约创下每吨11.23万元的历史纪录。
铜、铝等大宗金属大量用于母线、电感、线缆等逆变器结构件,高压继电器、PCB电路板等元器件需使用银、微量金等贵金属,IGBT、SiC MOS等功率模块封装同样依赖烧结银、镀银工艺,金属价格上行直接抬升了元器件采购成本。
除原材料涨价外,AI算力需求爆发带来的半导体产能分流,导致光储行业功率器件持续处于紧缺状态。
核心功率器件如IGBT、SiC MOS由于AI增量需求出现结构性缺货,今年上半年已经历了普涨行情。今年4月,捷捷微电披露,IGBT产品受原材料价格上涨且持续高位的影响,预计自2026年5月1日起成品价格上调10%—20%。而英飞凌、安森美、芯联集成等功率器件制造商都纷纷上调价格。
阳光电源在调价函中表示,此前已通过锁定长周期供货资源、优化供应链采购策略等方式消化成本增量,但本轮物料涨价幅度超出预期,当前定价难以覆盖原材料、生产制造、技术迭代升级以及售后运维的综合投入。成本上行态势尚未出现明显缓和,现有产品定价已难以覆盖综合投入。科士达则表示,近期受全球市场环境影响,上游原材料价格持续走高,核心物料供应趋紧。
可见,原料价格上涨是本轮逆变器龙头率先提价的直接原因。
03
逆变器行业分化
亟待理顺价格机制
除成本压力之外,逆变器行业的经营压力也在上升!
2026年上半年,光伏逆变器行业内部结构性分化显著加剧,行业已迈入“并非所有企业都能赚钱”的新发展阶段。
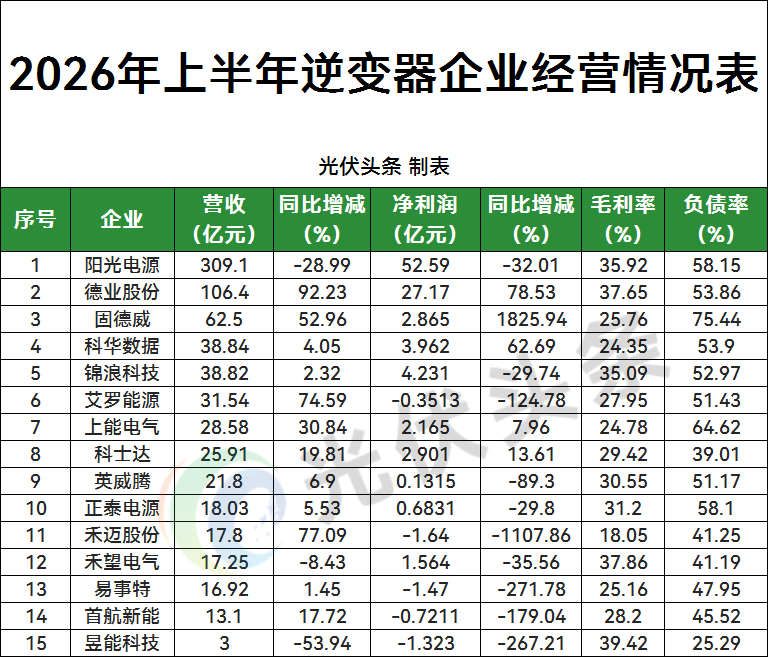
企业方面,阳光电源、德业股份两大逆变器上市企业保持高营收高利润,艾罗能源、禾迈股份、易事特、首航新能、昱能科技出现亏损。
与此同时,外部贸易环境正在急剧恶化。2026年5月,欧盟委员会以“网络安全”为由,明确禁止在公共资助的能源项目中使用中国制造的逆变器,涉及欧洲投资银行、欧洲投资基金等欧盟官方融资机构。
美国方面,特朗普政府重启了对中国逆变器的进口限制。当地时间2026年7月28日,美国联邦通信委员会(FCC)正式更新《受管制设备清单》,将境外生产的联网型并网光伏与储能逆变器纳入管制范围,新规于发布当日即刻生效。当地8月26日,美国总统特朗普签署第14420号行政令,宣布国家进入紧急状态,禁止美国电网使用部分外国制造设备。这其中包括部分光伏逆变器以及电池储能系统。
尽管行业形势在变化,但中国逆变器企业在全球市场占据绝对主导地位,全球出货量市占率达70%至80%。全球十大光伏逆变器供应商中,华为、阳光电源长期高居榜首,特变、上能、时代电气、固德威、锦浪科技、古瑞瓦特等一批实力雄厚的企业主导细分市场。对此,中国逆变器企业更应珍惜全球份额优势,以健康的价格体系、通畅的成本传导机制,保障研发投入和服务品质,而不是继续低价内卷。
04
涨价是必然
如何涨价是智慧
近年来,行业热盼涨价,然而通过企业开会、放风、“小作文”流传,价格调整尚未落地,市场预期已被搅得混乱不堪。这种“犹抱琵琶半遮面”的涨价,既缺乏契约精神,也容易引发下游抵触和监管关注,最终往往不了了之。
阳光电源、科士达等逆变器企业这次涨价树立了一种新模式——透明、规范、可预期。
既然涨价是必然,那么如何涨价,考验行业智慧。
首先,涨价应当基于真实成本,而非市场博弈。 本轮逆变器涨价之所以站得住脚,是因为铜、铝、IGBT、SiC MOS等功率器件大涨,成本压力真实可查。下游企业即时公告,远比“小作文”放风更具说服力,也更容易接受。
其次,涨价应当有龙头示范,形成行业共识。 当龙头企业以“保障产品品质稳定可靠、供货交期可控”为由坚定执行调价,中小厂商便获得了跟随调价的合理依据。过去企业不敢率先涨价,担心丢失订单市场份额。如今行业全产业链亏损,背负巨大压力之下,亏本赚吆喝显然已经过时了。
再次,涨价有政策护航、制度保障。 如今,《价格法》提供不低于成本销售的执法依据,《成本核算通则》提供统计手段,硅料能耗与组件能效强制国标划定准入门槛。这意味着,低于成本价的恶性竞争将面临法律约束和监管问责
最后,涨价应当服务于价值竞争,而非短期利润。 以中国光伏在全球80%以上的份额优势,与其低价内卷,不如建立健康的价格体系——通过合理定价保障研发投入和服务品质,以技术和品牌溢价巩固全球竞争力。当价格能够真实反映成本与技术价值,企业才有动力投入研发与品质提升,中国光伏行业才能真正从“拼价格”走向“拼质量”,在全球市场竞争中实现从规模领先到价值领先的跨越。
那么光伏行业价格传导机制应该如何形成,其他各环节价格走势如何?国际能源网将于10月 21—22 日,在北京举办第十一届新能源产业年会暨2026品牌盛典。大会旨在帮助从业者读懂最新政策导向、厘清技术路线选择、摸清市场底层逻辑,搭建同行交流平台,分享一线实战经验。现场不仅有成熟落地案例分享,还将深度研讨技术落地卡点、商业模式可行性、供应链风险、ESG 出海合规、多能融合推进等行业共性难题。这些都是产业一线正在遭遇的真实挑战,面对面交流更易碰撞思路、寻找破局方向。