京东方和东山精密:制造业逃不过的利润杀手?

有没有想过,AI硬件、AI基建本质上还是制造业!
都说站在光里,时间会证明光。但有没有考虑过?这波A股的AI硬件周期最大的风险是什么?中报业绩都表现不错,市场到底在担心什么?
AI硬件也被市场称为AI基础设施,本质上高端制造业也是制造业。
既然是制造业就都绕不过一道“坎”——折旧与摊销。
一家制造业上市公司扩产,就像开分店:建设装修、招聘人工、采购设备,要先花一大笔钱(成本前置),可能是自有资金或定增资金,也可能是银行贷款。生意火爆时,客人多,饭店赚钱很快;但生意一旦进入淡季,客人少的时候,厨师工资、房租、设备折旧一分不会少。所以扩产最大的风险,不是建设那一刻,而是建完以后,能不能持续把座位坐满。
折旧与摊销是这笔“开分店”花掉的钱,从开业那天开始算,分几年摊进成本。虽然不一定是当期现金流出,但它会稳定在利润表中递减。所以市场最怕的不是企业今年花了多少钱,而是企业花完钱以后,未来几年每年都要背着一大块固定成本跑步。一旦行业景气往下,利润就会被迅速挤压。
制造业里有个很常见的现象:利润下滑往往早于资本开支回落。原因很简单,企业扩产一旦启动,设备、厂房、产线都不是说停就能停;但下游需求、产品价格和客户订单却可能先变弱。结果就是:收入和毛利先掉,折旧和利息还在爬。这就是很多重资产行业在景气拐点时利润崩得特别快的根源。
东山精密今年被市场热捧,背后的核心逻辑是AI基础设施高景气,尤其是高端PCB、800G/1.6T光模块、光芯片这些环节处在景气扩张区间。可一旦承认它是“高端制造”,就必须同时要接受一个现实:高端制造一旦疯狂扩产,也天然带有利息压力、固定成本抬升、折旧爬坡、产能消化压力和良率爬坡风险。
01
历史不会简单重复,但会惊人的相似
京东方(000725.SZ)是个非常经典的案例,因为它几乎把“扩产—折旧—周期—利润大波动”的全过程都演示过了。而且说实话,在当年,高端面板生意的技术壁垒并不弱于现在的高端PCB和高速光模块:全球显示面板龙头,LCD出货量连续多年全球第一,8.6代AMOLED产线刚刚量产,打破了三星在OLED领域的垄断。一条高世代产线投资三四百亿,光是设备调试就要一两年,全球能玩得起的玩家屈指可数,这些描述是不是有点似曾相识。
2021年面板行业处于上行周期中,京东方全年归母净利润达到258.31亿元,同比增长412.86%;但到了2022年,面板价格全年累计跌幅超过60%,公司扣非净利润转亏22.29亿元,归母净利润同比回落70.77%。一年之间核心利润指标波动超过280亿元,这就是市场形成“面板强周期、京东方高波动”认知的现实基础。如果把时间再拉长,问题会更清楚。
京东方2021-2025年营收从2210.36亿元降到2045.90亿元,净利润从259.61亿元降到58.57亿元,降幅超过77%;2026Q1毛利率15.6%,净利率只有3.35%,同比还下滑12.53%。这说明即便行业后来有所修复,利润中枢也已经远低于超级景气年。
更关键的是折旧。京东方过去十年累计资本开支接近6000亿元,2020—2025年处于折旧高峰,年均折旧大致维持在350-400亿元,2025年折旧额373.79亿元,约为当年净利润的6倍;另一组口径显示,2025年固定资产折旧及摊销合计387亿元,相当于当年净利润的6.6倍。
这是什么概念?不是说京东方不赚钱,而是说:它每年先要背一座“折旧大山”再谈利润。行业好的时候,价格上涨可以把这座山盖住;行业一旦转弱,这座山就直接压在利润表上。

京东方的折旧占营收比长期在18%左右,意味着公司长期处于“每赚取100元收入,接近18元就要先被折旧吃掉”的重压状态。
02
如何看现在的东山精密
虽然这里不认为东山精密会简单复制京东方路径,但这确实有一些相似之处,正是这些相似点让市场担心成立。
首先,东山精密当前的故事,和京东方早年有一个相似点:都在抓住新一轮产业升级窗口,把自己从传统制造升级成更高阶制造。好在东山精密的业务并不只是一块。公司覆盖PCB、精密组件、触控显示、光模块等多个方向,传统制造业务会给新业务带来一些利润垫,作为托底。
市场最关心的是AI PCB+光模块/光芯片这两个AI硬件高景气方向。
从当前公司的公告资料来看,东山精密对AI赛道的投入是非常坚决的:
PCB业务已投入100亿元;
光模块/光芯片扩建项目总投资额12亿美元;
2026Q1在建工程34.48亿元,较上年末增长46.96%;
短期借款88.61亿元,长期借款82.31亿元,合计有息负债约170亿元;
2025年7月启动老厂改造和钻机中心建设,2026年8月25万平新建PCB产能全部建成,2027年2月进入满产爬坡阶段。
这些信息合在一起,意味着东山精密已经是真金白银砸产能阶段。这也意味着未来两年公司的利润表将越来越受三个变量影响:一是收入能否跟上产能;二是毛利能否覆盖新增折旧和利息;三是新客户/新技术认证能否按时兑现。
从财务侧看,东山精密的变化已经很明显:
2022-2025年固定资产折旧从16.98亿元增至25.02亿元;
2025年营收401.25亿元,归母净利润13.86亿元;
2026Q1营收131.38亿元,同比增长52.72%,归母净利润11.10亿元,同比增长143.47%,单季利润已接近2025年全年水平;
2026H1预告归母净利润29-30亿元,同比增长282.58%-295.78%;
这组数据说明目前景气度足够强,新增的产能投入暂时不会压利润,而是在放大利润。这和京东方进入2022年时“价格暴跌、利润迅速塌陷”的状态完全不同。但另一面的风险也要提防:财务费用已先于折旧显性化。2026Q1财务费用从上年同期694万元飙升到2.48亿元,增长3479%。这说明公司当前最先感受到的扩张副作用,不一定是折旧,而可能是借钱扩张带来的利息压力。
其次,和京东方像的地方是:
1.都是在产业上行期大举扩产:京东方是在LCD/OLED产业升级窗口期持续建设高世代线,东山精密则是在AI算力基础设施扩张期加码高端PCB、光模块和光芯片。两者都不是“谨慎试水”,而是抢窗口、抢份额、抢客户心智。这种打法的优点是,一旦行业景气足够长,公司会迅速从跟随者变成平台型龙头;缺点则是,一旦景气斜率放缓,扩产周期的后遗症会被放大。
2.都需要高稼动率来覆盖固定成本:面板线需要高稼动率,这是京东方旧逻辑的核心。AI PCB和光模块虽然不像面板那样标准化,但本质仍是制造业,设备、厂房、产线、工程师和良率体系都具有明显固定成本属性。固定成本比例高、产能扩张过快而销量跟不上时,毛利率会受到负面影响。换句话说,东山精密也不是“扩了就一定赚”,而是“扩了以后要把单接满、把良率拉上来、把ASP和毛利守住”,否则折旧吸收不够,利润依旧会被侵蚀。
3.会遇到“利润滞后于资本开支”的问题:京东方最典型的特征,就是投资先行、折旧后置、利润波动很大。东山精密现在也有这种味道:
PCB回报周期约4-5年;
高端PCB建设、设备采购、客户认证周期通常一年多到两年以上;
光芯片设备交期9-12个月,良率和客户导入也有不确定性;
也就是说,钱先花出去,收入和利润并不会同步满额回来。这也是重资产成长股最容易被市场重新定价的阶段。
4.都有“把行业景气当作长期趋势”的冲动:所有扩产决策,底层都建立在对未来需求增长的判断之上。京东方当年相信显示产业升级和国产替代;东山精密相信AI基础设施需求、光互联升级、AI服务器PCB价值量提升。
再者,这些判断目前看都不算错。而且东山精密如今遇到的AI周期确实要比京东方当时遇到的面板周期逻辑更加硬核,且周期更长。
所以除了前面提到的东山精密的传统业务可以托底业绩,还有几点能支撑东山精密或者本来AI硬件不会简单复制京东方当年的路径。
最核心的支持就是AI硬件需求当前仍有较强的全球资本开支支撑,远没到供给过剩、打价格战的阶段。全球AI基础设施投资仍在高增,资料显示:
2025年前五家科技企业资本开支合计3575.08亿美元,同比增长64.55%;
全球前五大云厂资本开支2024/2025/2026E约2600/4400/6000亿美元,2026年仍预计增长约35%;2026年全球9大CSP合计资本支出预计约8300亿美元,同比增长79%;海外四大CSP 2026年CAPEX预计约7100亿美元,同比增长73.2%。
这组数据至少说明到目前为止,东山精密上游需求的总盘子还在扩,而且扩张还没停。与京东方当年进入产能过剩和价格崩跌阶段相比,东山精密所在链条尚处于需求拉动大于供给释放的阶段。
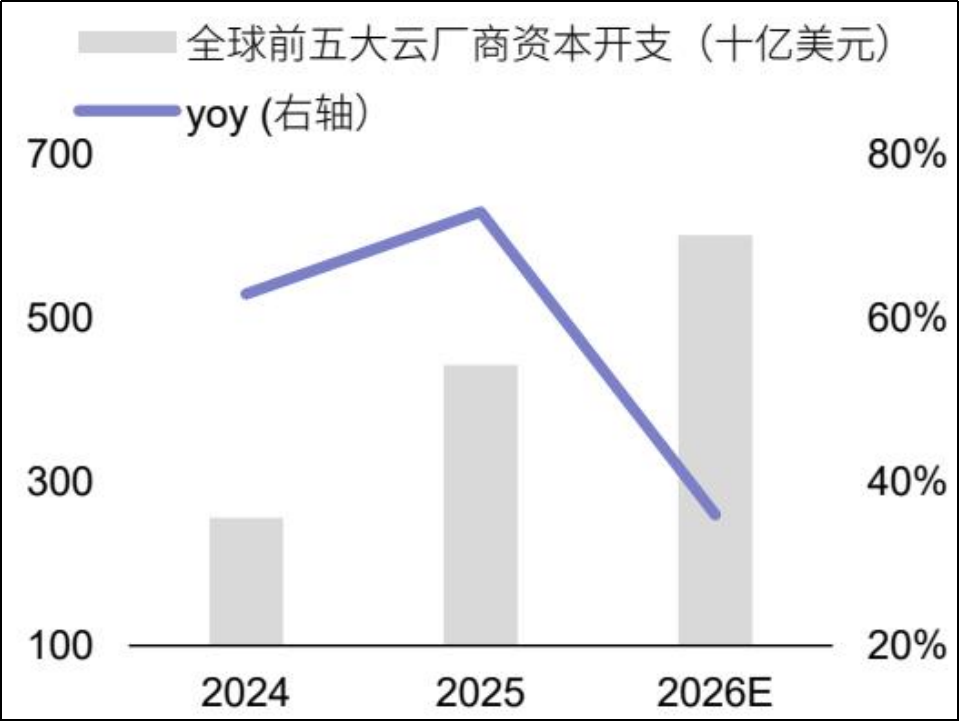
但也要强调,上图同时告诉我们一个重要事实:资本开支的同比增速已经从2025年的约70%高位回落到2026E的约35%。也就是说,总量在增长,但斜率已经放缓。这正是未来市场会越来越担心的地方。
所以,东山精密未来更可能的问题是“市场先给了高成长估值,如果后续利润台阶上不去,估值回撤会很快”。折旧不能孤立看,可以和以下指标一起看:
云厂CAPEX增速是否继续下行;
800G/1.6T订单、送样、客户导入是否持续兑现;
AI PCB新产能是否按期在2027年形成满产爬坡;
财务费用是否继续明显抬升;
光芯片设备交付和良率是否稳定。
如果这些指标都顺,折旧就不是AI硬件板块的核心矛盾;如果其中两个以上出问题,市场大概率会拿“京东方逻辑”来给它重估。