东海研究 | 国际医学(000516):医院稳健发展,亏损大幅收窄
(来源:东海研究)
证券分析师:
杜永宏,执业证书编号:S0630522040001
邮箱:dyh@longone.com.cn
// 报告摘要 //

公司业绩亏损大幅收窄。2026年H1,公司实现营业收入20.32亿元(同比-0.11%),归母净利润-0.65亿元(同比+60.40%),扣非归母净利润-0.64亿元(同比+66.38%),经营性现金流净额4.93亿元(同比-16.72%);其中,Q2单季度营业收入10.63亿元(同比+2.45%),归母净利润-0.17亿元(同比+71.03%),扣非归母净利润-0.11亿元(同比+83.77%)。公司业绩逐季向好,利润端亏损大幅收窄。
高新医院稳健发展。报告期内,高新医院实现收入6.16亿元(同比-3.51%),净利润0.32亿元(同比+2.14%);门急诊服务量62.05万人次(同比+7.23%),住院服务量3.20万人次(同比+5.52%),最高日门急诊服务量4410人次,最高日在院患者1633人。报告期内,医院新增肝胆外科、风湿免疫科等5个临床科室;增设运动医学专病门诊、中医近视专病门诊等7个特色专病门诊;新增医联体合作医院6家,累计医联体合作医疗机构153家。医院科室持续丰富,专科服务建设更加精准。
中心医院盈利在望。报告期内,中心医院实现收入14.04亿元(同比+1.47%),净利润-291.5万元(同比+97.43%);门急诊服务量81.83万人次(同比+10.51%),住院服务量6.71万人次(同比+1.58%),最高日门急诊服务量6086人次,最高日在院患者3898人。报告期内,医院肿瘤内科进入国家级临床重点专科评审终评阶段,消化内科等4个科室顺利通过市级临床重点专科中期评估,新成立质子治疗中心等四大特色诊疗中心;落地开展新技术新业务31项,新增限制类技术备案1项;累计申报国家自然科学基金项目29项,发表论文78篇,其中SCI29篇,举办省级及以上学术会议15场;新增医联体合作医院14家,累计医联体合作医疗机构218家。医院在学科建设和科研创新方面皆实现快速发展,综合实力持续提升。
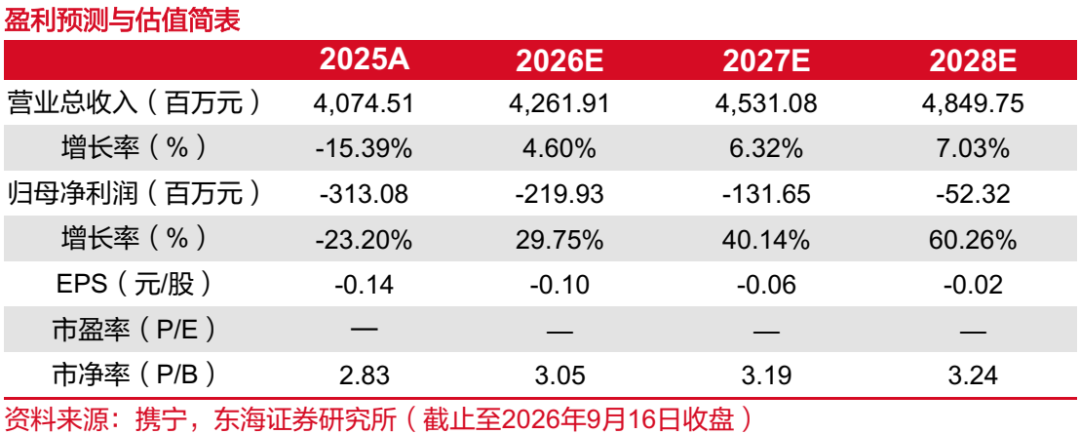
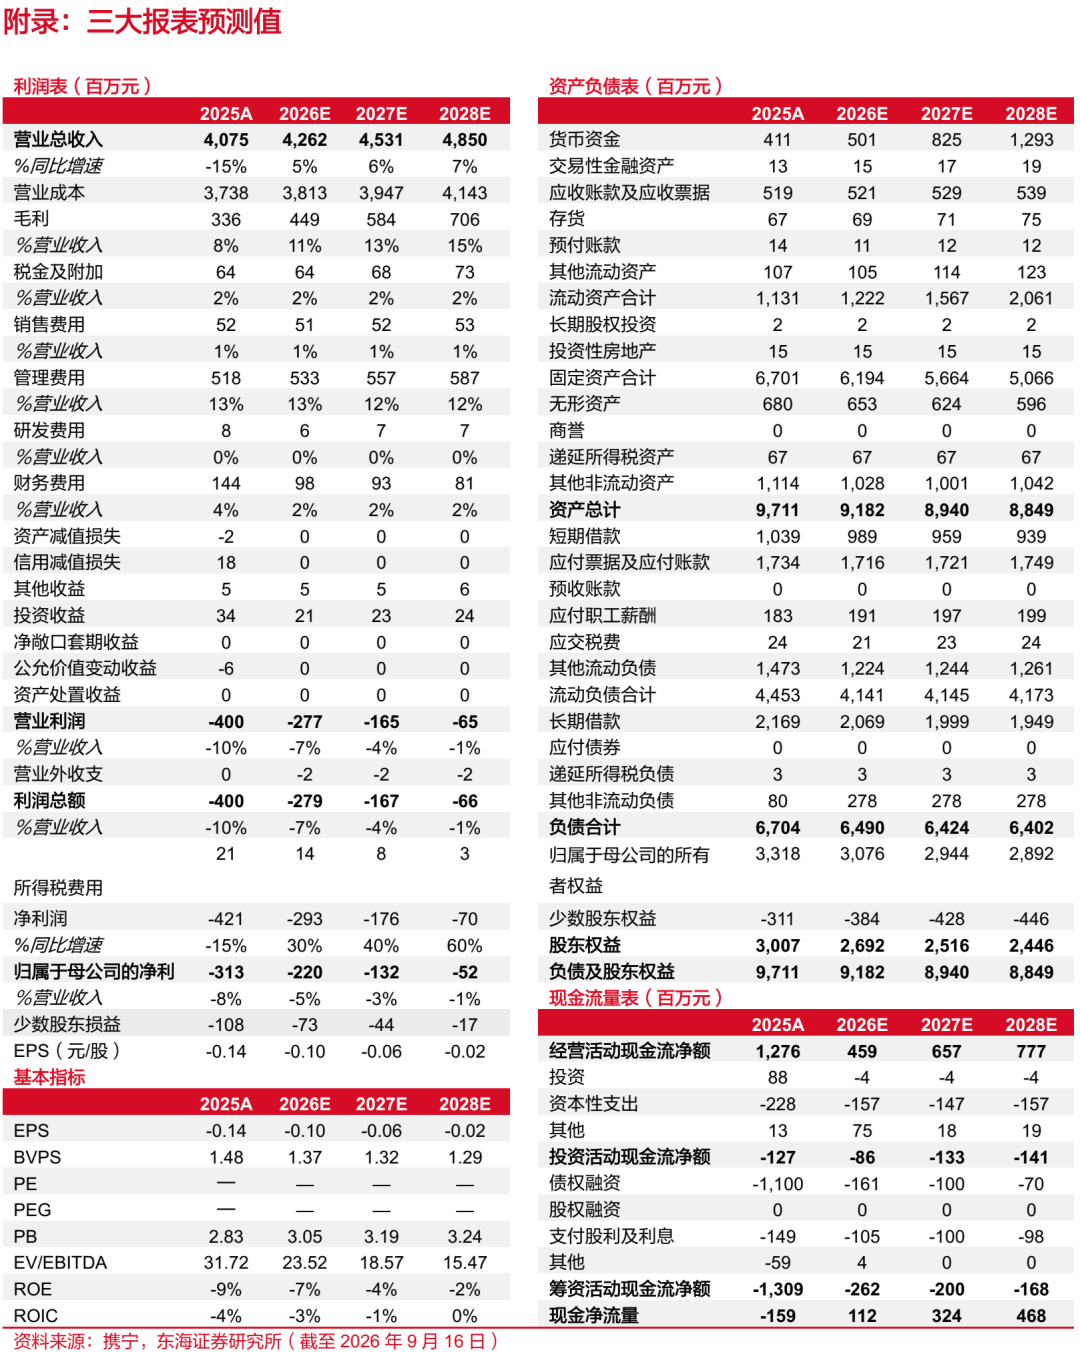
投资建议:我们维持盈利预测不变,预计公司2026-2028年实现归母净利润分别为为-2.20/ -1.32/-0.52亿元,对应EPS分别为-0.10/-0.06/-0.02元。公司旗下两家医院保持良好发展势头,利润端亏损大幅收窄,维持“买入”评级。
风险提示:诊疗量提升不及预期风险;医疗行业政策不确定性风险;管理运营风险等。
// 报告信息 //
证券研究报告:《国际医学(000516):医院稳健发展,亏损大幅收窄——公司简评报告》
对外发布时间:2026年09月17日
报告发布机构:东海证券股份有限公司
// 声明 //
一、评级说明:
1.市场指数评级:
看多—未来6个月内沪深300指数上升幅度达到或超过20%
看平—未来6个月内沪深300指数波动幅度在-20%—20%之间
看空—未来6个月内沪深300指数下跌幅度达到或超过20%
2.行业指数评级:
超配—未来6个月内行业指数相对强于沪深300指数达到或超过10%
标配—未来6个月内行业指数相对沪深300指数在-10%—10%之间
低配—未来6个月内行业指数相对弱于沪深300指数达到或超过10%
3.公司股票评级:
买入—未来6个月内股价相对强于沪深300指数达到或超过15%
增持—未来6个月内股价相对强于沪深300指数在5%—15%之间
中性—未来6个月内股价相对沪深300指数在-5%—5%之间
减持—未来6个月内股价相对弱于沪深300指数5%—15%之间
二、分析师声明:
本报告署名分析师具有中国证券业协会授予的证券投资咨询执业资格并注册为证券分析师,具备专业胜任能力,保证以专业严谨的研究方法和分析逻辑,采用合法合规的数据信息,审慎提出研究结论,独立、客观地出具本报告。
本报告仅供“东海证券股份有限公司”客户、员工及经本公司许可的机构与个人阅读和参考。在任何情况下,本报告中的信息和意见均不构成对任何机构和个人的投资建议,任何形式的保证证券投资收益或者分担证券投资损失的书面或口头承诺均为无效,本公司亦不对任何人因使用本报告中的任何内容所引致的任何损失负任何责任。本公司客户如有任何疑问应当咨询独立财务顾问并独自进行投资判断。
四、资质声明:
东海证券股份有限公司是经中国证监会核准的合法证券经营机构,已经具备证券投资咨询业务资格。我们欢迎社会监督并提醒广大投资者,参与证券相关活动应当审慎选择具有相当资质的证券经营机构,注意防范非法证券活动。